导言
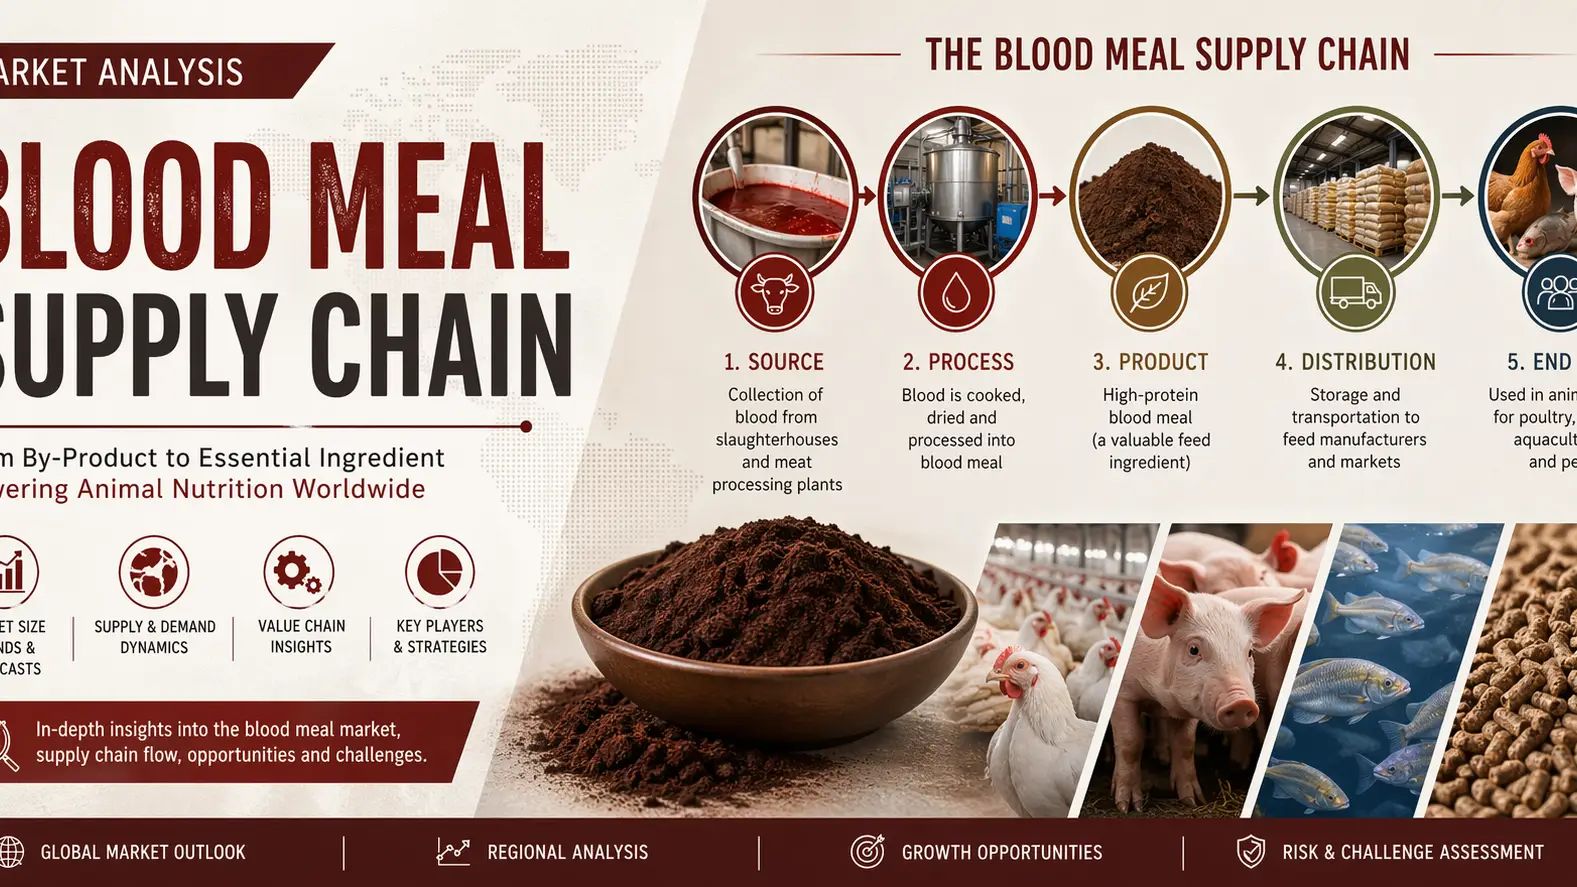
血粉是一种源自屠宰场血液的高蛋白动物副产品,继续巩固其作为全球农业和水产养殖系统中关键平台饲料原料的地位。截至2026年,在蛋白质需求紧缩、可持续发展压力和不断发展的渲染技术的推动下,血粉供应链正在经历结构转型。预计市场将以稳定的 5.2%的复合年增长率增长,这得益于饲料配方中对替代蛋白质投入的需求不断增加,全球年产量估计约为 180万公吨(MT)
。采购动态和原材料可用性
血粉供应链的上游部分仍然严重依赖北美、欧洲和亚太部分地区的屠宰场吞吐量。牲畜周期的变化直接影响生血供应量,造成季节性供应波动。新兴经济体正在增加集中屠宰场的运营,提高收集效率并减少浪费,这正在逐步
稳定原料流入。加工效率和质量标准化
渲染技术的进步显著改善了血粉生产中的蛋白质保留和病原体控制。现代灭菌和闪蒸干燥系统现在可以使粗蛋白含量超过85%,符合优质饲料的要求。但是,遵守严格的欧盟和美国食品和药物管理局饲料安全法规继续增加加工成本,将平均生产费用推高至每吨450—700美元,具体取决于能量输入强度
。全球物流和贸易流调整
血粉的国际贸易路线越来越多地受到区域饲料赤字和过剩产能的影响。美国和巴西的出口中心供应东南亚和中东的高需求地区。运费波动和与冷链相邻的装卸要求加剧了到岸成本的波动,2026年全球市场价格在每吨 600至1,200美元之间
。需求增长和定价波动驱动因素
饲料制造商越来越多地将血粉作为鱼粉和大豆粉的一种具有成本效益的蛋白质替代品。水产养殖和家禽业占总需求的70%以上。价格波动主要由牲畜屠宰周期、饲料谷物替代趋势和能源成本驱动,这进一步凸显了对弹性采购策略的需求。
结论
随着血粉巩固其作为可持续蛋白质饲料原料的作用,供应链弹性和跨境贸易优化正成为战略重点。行业参与者越来越多地寻找综合采购和分销合作伙伴,以管理波动性并确保稳定的质量。在这个不断变化的格局中,Tradeasia International是一家可靠的全球解决方案提供商,为主要饲料原料市场提供简化的采购支持和供应连续性
。资料来源