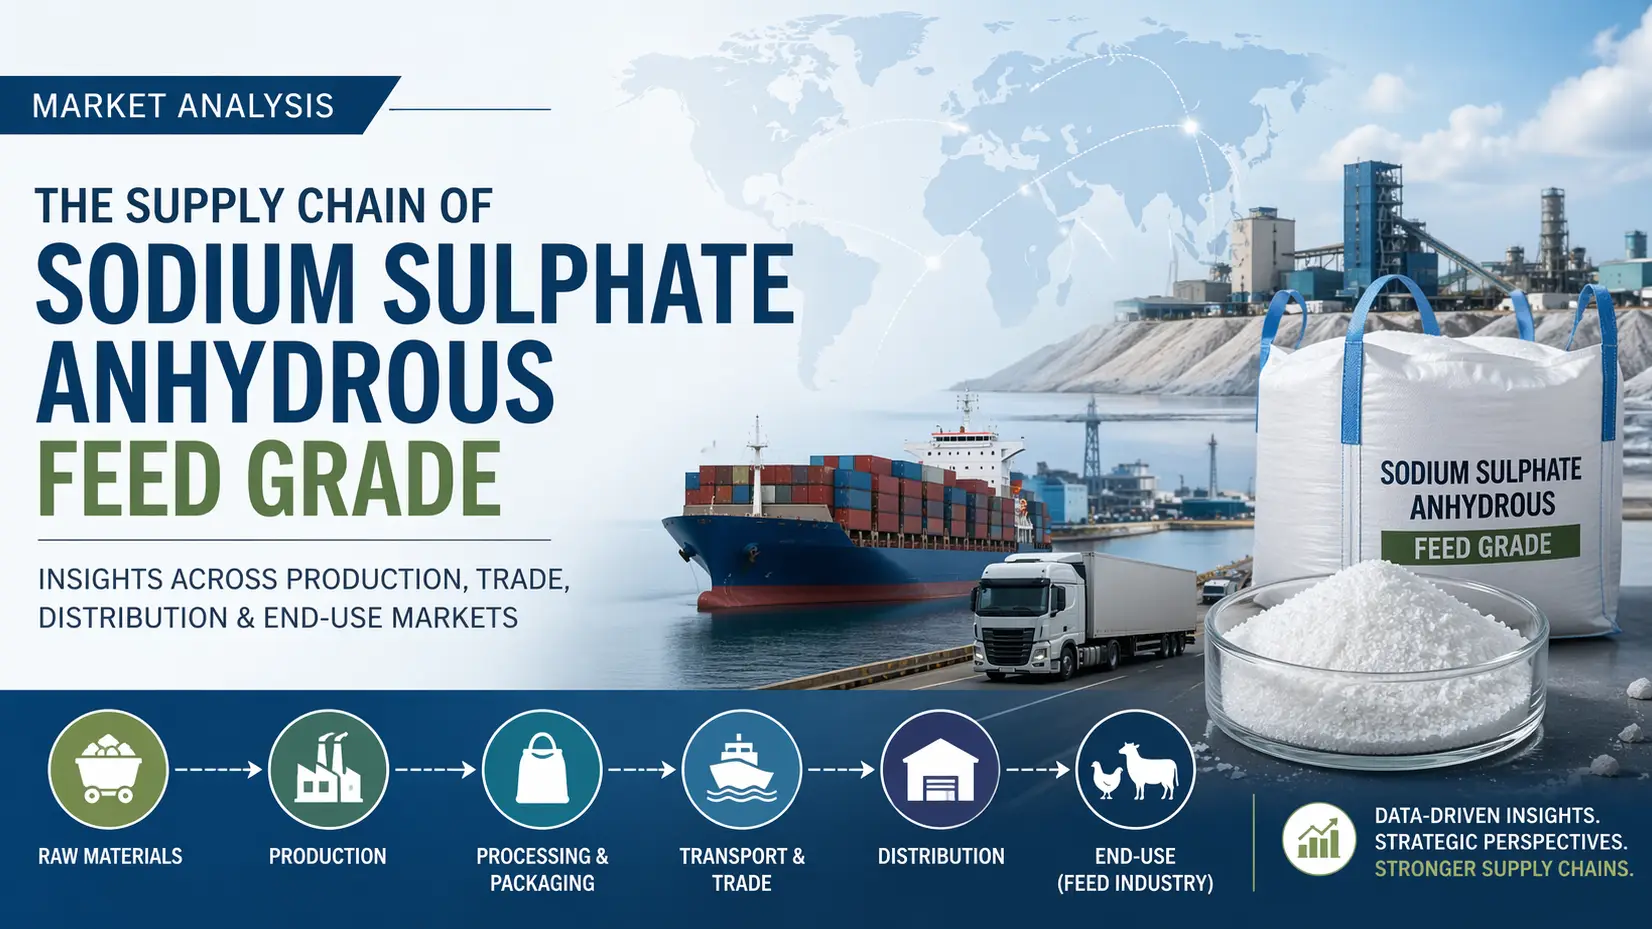
导言
无水硫酸钠饲料级仍然是洗涤剂、纸浆加工和动物营养生态系统中的关键平台化学品。截至2026年,在能源成本、区域生产集群和下游需求转移的推动下,全球供应链正在进行结构性调整。在稳定的工业消费和不断扩大的饲料添加剂应用的支持下,该市场预计将以4.2%的稳定复合年增长率增长。随着全球产量达到约 650万吨,其中约 180万吨归因于饲料等级规格,供应链效率已成为生产商和分销商的决定性竞争因素。
供应结构和原材料整合
无水硫酸钠饲料级供应链主要以化学和玻璃制造过程中的副产品回收以及特定地区的天然奇异石开采为基础。中国仍然是主要的生产中心,占全球产量的45%以上。与上游硫酸和钠基工艺的集成可确保成本优化,尽管原料的可变性会给纯度一致性和产量稳定性带来周期
性的限制。全球物流和贸易流动态
国际贸易流动高度集中在亚太出口商和依赖进口的区域,例如欧洲和拉丁美洲。尽管内陆运输瓶颈继续影响交货时间,但通过集装箱干货进行散装运输仍然是标准配置。与疫情前的基准相比,港口拥堵和货运波动加剧使2026年的平均交付周期延长了7-12天,这凸显了区域仓储策略的重要性
。定价压力和市场波动
无水硫酸钠饲料等级的市场价格一直保持适度稳定,根据纯度水平和产地的不同,价格在 120-180美元/吨之间波动。但是,能源密集型加工和运费附加费带来了间歇性的上行压力。拥有垂直整合业务的生产商更有能力吸收成本冲击,而小型出口商在竞争激烈的竞标环境中面临利润压缩。
最终用途需求与饲料行业的联系
饲料行业的需求越来越多地与牲畜营养中的矿物质补充和配方效率息息相关。该化学品作为中性填料和加工助剂的作用支持了家禽和牛饲料领域的持续吸收。新兴经济体的新兴需求进一步增强了出口量,尤其是来自饲料生产迅速扩张的东南亚和南美的出口量。
结论
随着无水饲料级硫酸钠继续巩固其作为多功能平台化学品的作用,供应链的弹性将决定市场领导地位。生产商越来越多地优先考虑综合物流、区域多元化和具有成本效益的采购策略,以在分散的全球环境中保持竞争力
。在这种不断变化的格局中,Tradeasia International成为可靠的全球解决方案提供商,为驾驭复杂化学品贸易流程的工业买家提供简化的采购、优化的分销网络和持续的供应保障。
来源