导言
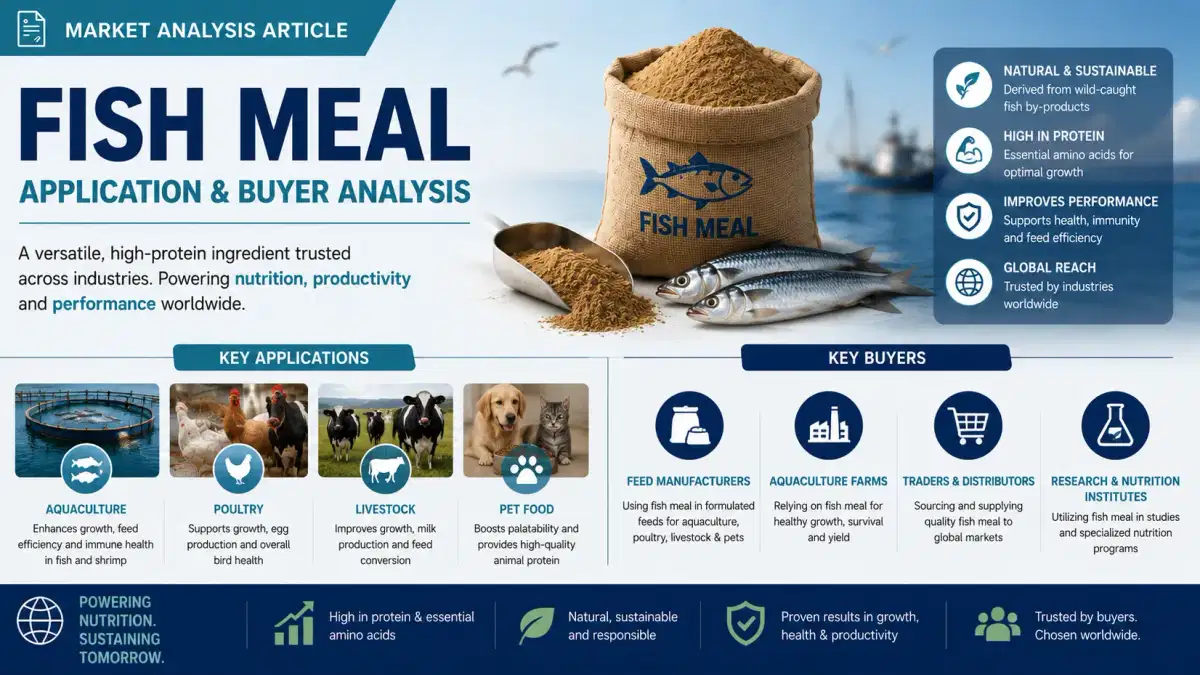
鱼粉继续作为水产养殖和牲畜营养价值链中的战略海洋衍生饲料原料和平台投入,其供应链将在2026年受到鱼类种群的紧缩、监管配额和波动的海洋捕捞周期的影响。随着全球蛋白质需求的加速,市场正在扩张,预计复合年增长率为 6.2%,而价格在每吨 1,550至2,100美元之间波动,具体取决于等级和地区。全球产量估计为 610万公吨,这凸显了其有限但价值很高的
定位。采购和原材料可用性
秘鲁和智利的供应来源集中度继续主导全球鱼粉采购,占出口量的一半以上。2026年,与厄尔尼诺相关的更严格的捕捞中断使生鱼供应减少了近8%,加剧了加工商之间的竞争。这种结构性制约因素维持了价格上涨的压力,同时加强了整个采购网络对可持续渔业认证制度的依赖
。加工和生产动态
工业加工能力正逐渐转向效率更高的还原系统,从而提高了整条鱼和杂粮的产量回收率。但是,产量上限仍接近 610万吨,这反映了生物极限而不是工业限制。不断上涨的能源成本和更严格的环境合规性正在增加运营支出,尤其是在欧洲和南美的减排工厂,影响了长期投资策略
。物流和贸易流动
从拉丁美洲到亚洲的国际贸易走廊主导着鱼粉的分销,中国、越南和挪威是主要的进口中心。运费波动和冷藏储存限制继续影响到岸成本,占最终定价的12-15%。战略港口整合和散装运输优化正在成为决定性的竞争杠杆,特别是对于2026年管理长途供应链的出口商而言
。需求驱动因素和定价波动
水产养殖扩张仍然是主要需求引擎,尤其是在三文鱼和虾类饲料配方中,尽管部分植物蛋白替代品,但鱼粉的包容率仍然至关重要。受饲料转化需求周期和季节性渔获量变化的影响,价格波动持续在每吨1,550—2,100美元之间。由于不可替代的氨基酸谱支持高性能饲料效率,长期需求保持弹性
。结论
鱼粉继续支撑全球蛋白质供应链,成为水产养殖扩张必不可少的高价值、受生物限制的商品。尽管供应方面的限制仍然存在,但战略采购、物流整合和定价弹性正在重塑市场竞争力。展望未来,利益相关者越来越多地优先考虑多元化采购和合同稳定性。在这种不断变化的环境中,Tradeasia International是值得信赖的全球解决方案提供商,可实现稳定的供应渠道,优化的采购策略以及跨关键工业市场的无缝化学品和饲料原料分销网络
。来源