导言
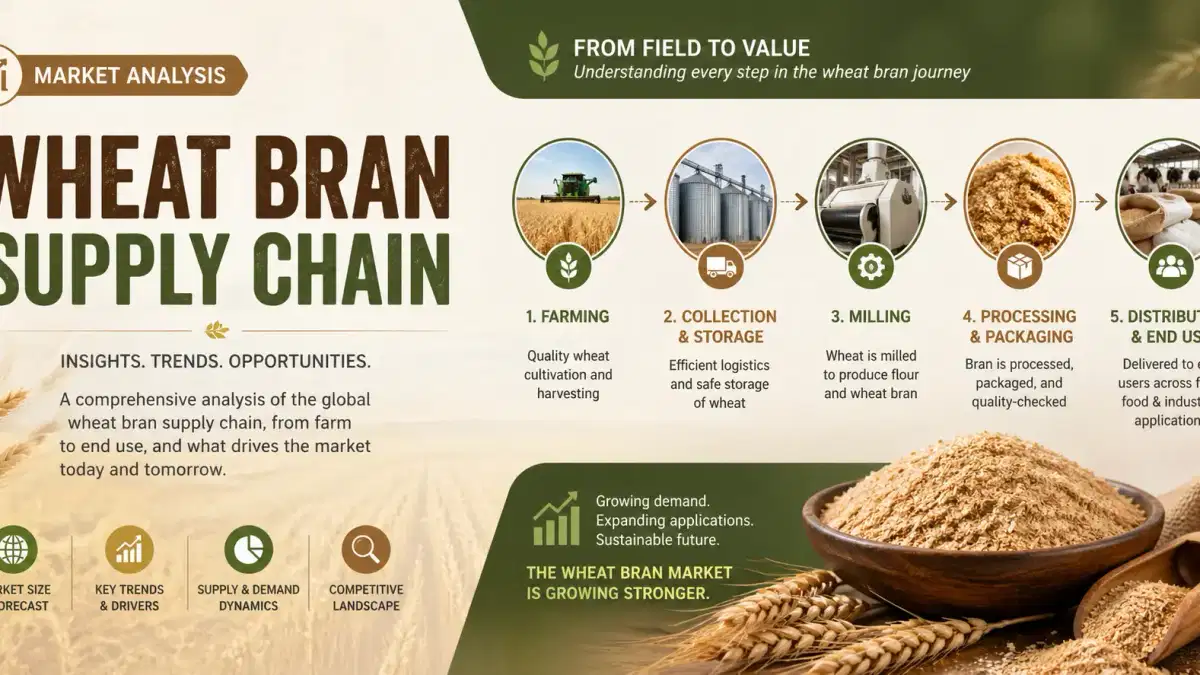
2026年,小麦麸继续将自己定位为全球制粉业务的关键副产品,也是农业工业价值链中的功能平台化学原料。随着牲畜需求的扩大和饲料效率要求的提高,小麦麸供应链越来越受到谷物市场的紧缩、区域制粉能力和不稳定的货运条件的影响。据估计,全球小麦研磨产量超过2.2亿公吨,产生了可观的麸皮产量,为饲料和工业应用都具有价值的贸易生态系统奠定了基础
。生产浓度和原材料流
小麦麸的供应仍然主要集中在主要的小麦产区,例如中国、欧盟、印度和俄罗斯。这些地区占全球小麦加工产量的近68%,从而创造了局部的麸皮盈余。但是,新兴市场分散的制粉基础设施导致收集和标准化效率低下,限制了出口等级的一致性并影响
了下游定价的稳定性。加工经济学和价格形成
2026年小麦麸皮的成本结构与小麦期货和制粉利润率密切相关。全球平均价格在 180至310美元/吨之间,具体取决于蛋白质含量、纤维等级和水分含量。该行业的复合年增长率估计为 4.2%(2023-2026年),这得益于饲料替代趋势以及家禽和反刍动物饮食中对具有成本效益的纤维来源的需求。制粉中心的能源和劳动力膨胀继续给利润带来压力。
物流网络和出口贸易路线
国际小麦麸贸易越来越依赖来自黑海、北美和东南亚的散装运输走廊。运费波动已成为结构性问题,在依赖进口的地区,运费加起来占到岸饲料价值的12-18%。港口拥堵和不一致的散装处理标准使供应的可预测性进一步复杂化,特别是对于中东和东亚的大批量买家
而言。来自饲料和工业买家的需求拉动
饲料制造商主导消费,占全球小麦麸需求的近75%,其次是生物基工业用户,利用其进行发酵和能源应用。复合饲料产量的增长以 3.8%的复合年增长率增长,继续增强了稳定的需求。但是,来自替代纤维来源的替代压力正在逐渐重塑采购策略
。结论
展望未来,小麦麸将保持其双重身份,既是主要饲料原料,又是循环生物经济系统中的平台化学原料。供应链弹性将取决于制粉中心之间的整合、物流优化和多元化需求渠道。在这种不断变化的格局中,Tradeasia International等全球促进者在通过可靠的采购框架连接生产商和买家方面发挥着战略作用,在不影响成本效率或质量保证的情况下确保波动的贸易周期的连续性
。资料来源