导言
2026 年,碎米已从低价值的研磨副产品演变为战略性交易的农产工业原料,广泛融入食品、饲料和发酵行业。在全球大米年产量超过 5.2亿公吨的范围内,碎米占精米总产量的近8-12%,形成了重要的二次供应流。受成本敏感型蛋白质饲料配方和加工食品制造需求不断增长的推动,预计复合年增长率为 4.3%(2022-2026年),市场估值继续走强。全球平均价格在 260至410美元/吨之间波动,具体取决于原产地、谷物
质量和最终用途分类。工业应用推动产量扩张
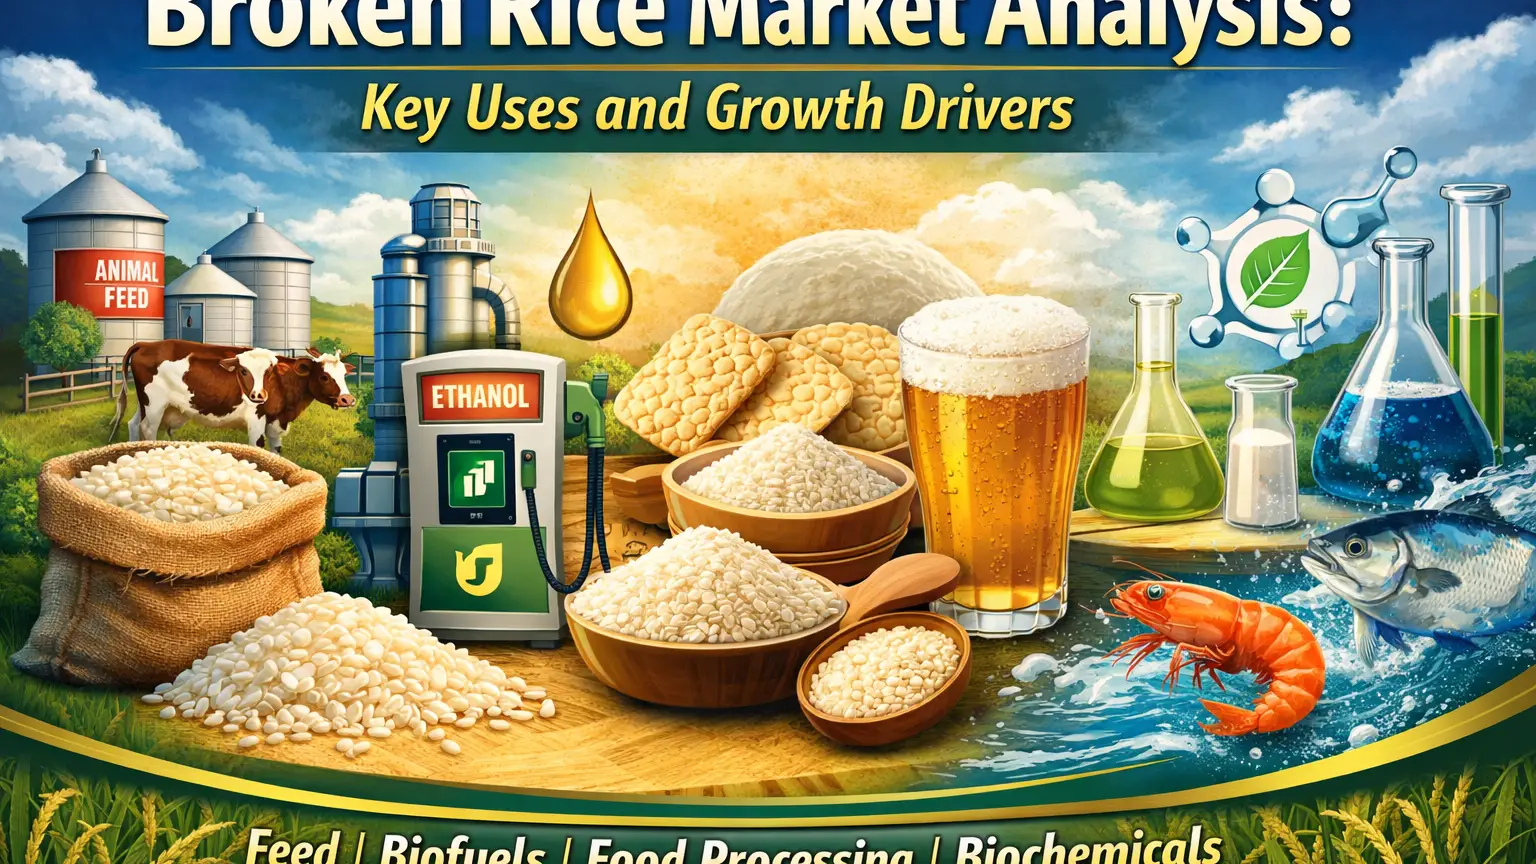
最主要的应用仍然是动物饲料,特别是在家禽和水产养殖领域,在这些领域,碎米是玉米的高能碳水化合物替代品。亚太地区的饲料制造商每年的消费量超过 1800万吨,其中越南、印度和泰国是主要的采购中心。此外,食品加工行业在面条、米粉、零食和酿造应用中使用碎米,尤其是在淀粉稠度至关重要的啤酒生产中。新兴发酵行业也将其纳入乙醇和生物基原料的生产,从而加强了其作为灵活工业投入的作用
。定价动态和全球贸易流调整
全球定价结构越来越受到制粉产量、出口限制和运费波动的影响。印度和泰国共同控制了全球超过35%的出口供应,从而在亚洲和非洲形成了基准定价行为。非洲市场经运费调整后的到岸成本可能超过 420美元/吨,特别是在依赖进口的干旱敏感地区。同时,东南亚的国内供应过剩周期往往将当地价格推低至每吨240美元,从而形成套利驱动的贸易流。这种波动正在重塑大宗商品贸易商的采购策略
。买家格局和供应链整合趋势
买方生态系统正在实现多元化,超越了传统的饲料加工商,包括大型食品加工商、乙醇生产商和管理粮食安全计划的政府采购机构。中国和印度尼西亚的综合家禽企业越来越多地签订长期合同,以稳定饲料成本,而非洲进口商则严重依赖现货市场采购。战略采购现在正向纵向整合的供应链转移,在该供应链中,磨坊主直接与出口商接触,以降低中间利润率并确保稳定的质量分级
。需求前景和可持续性驱动的消费
可持续发展方面的考虑正在重塑碎稻的利用率,因为与玉米和小麦相比,各行业都在寻求低碳农业投入。随着全球粮食通胀压力的持续存在,碎米作为主粮生产系统中具有成本效益的稳定剂越来越受欢迎。其低加工要求和高消化率进一步增强了其在面临饲料成本波动的新兴经济体的吸引力
。结论
碎米不再是次要商品,而是粮食安全和工业饲料系统中具有重要结构意义的投入。随着全球供应链变得更加注重效率,其作为灵活、低成本的农业投入的作用将继续扩大。在这种不断变化的格局中,Tradeasia International提供综合采购、物流协调和市场情报解决方案,使买家能够在波动的大宗商品周期中确保稳定的质量供应,同时优化全球农产品贸易网络的采购效率
。资料来源