导言
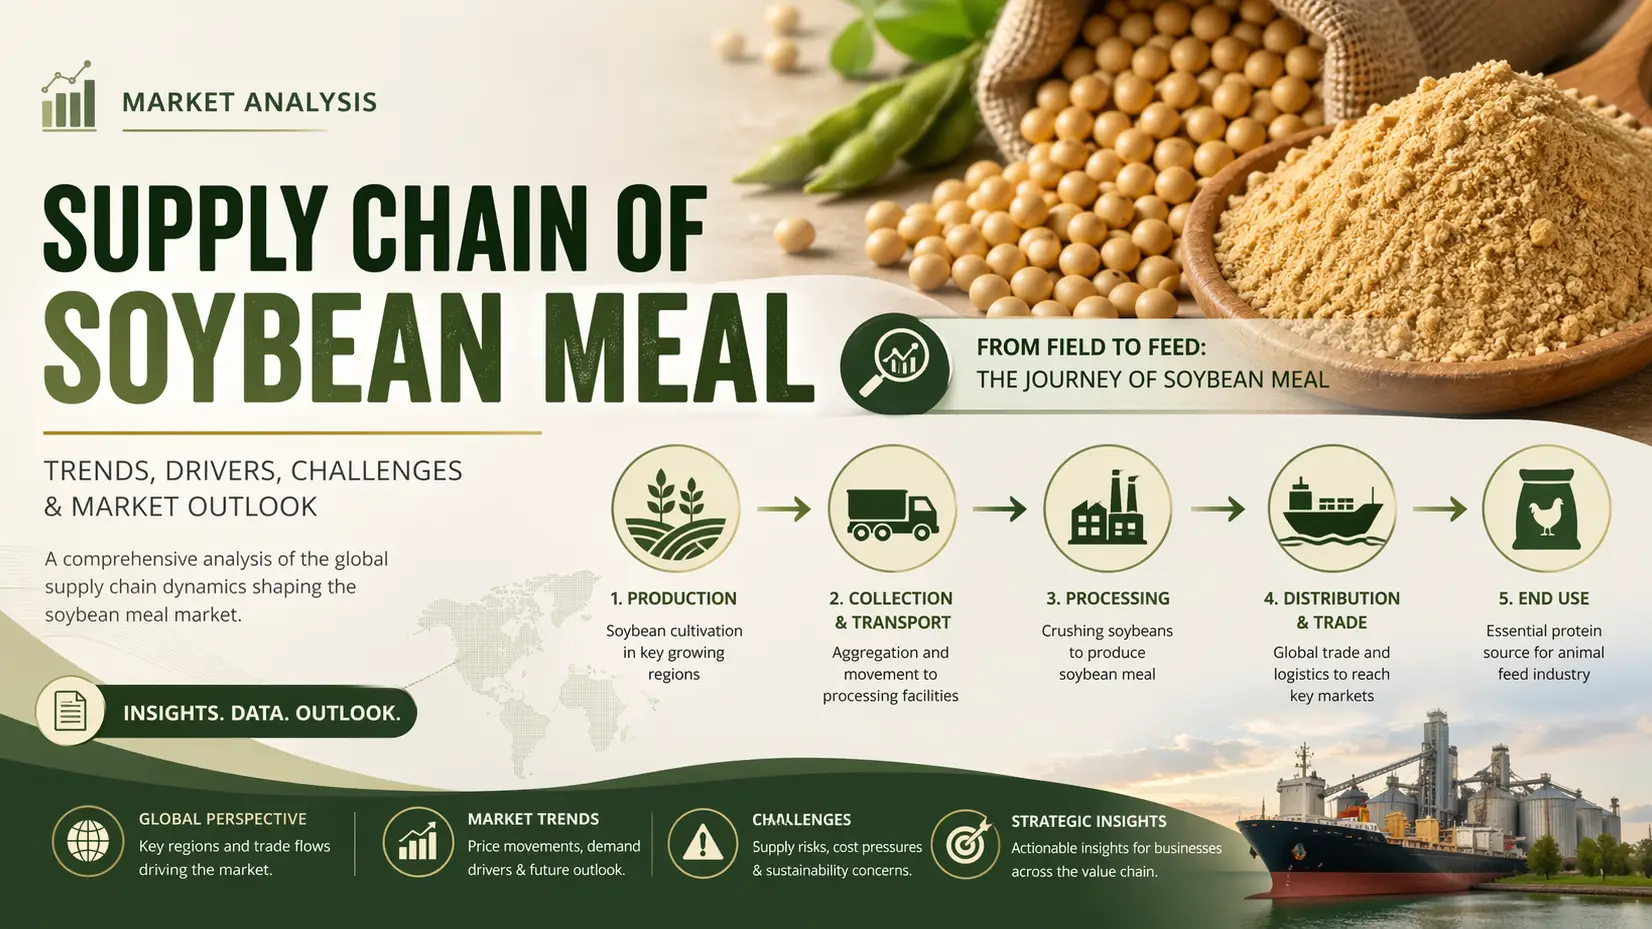
大豆粉仍然是全球农业企业中交易最具战略意义的蛋白质饲料投入品之一。该产品被定位为大豆粉碎的关键衍生品,为全球牲畜、家禽和水产养殖饲料系统提供支持。2026年,大豆粉供应链由农业产出的转移、地缘政治贸易调整和紧缩的物流能力塑造。作为一种关键的蛋白质饲料成分,大豆粉在全球饲料配方经济中继续起着稳定的 “平台产品” 的作用。
全球生产中心和原材料流
供应链始于占主导地位的大豆产区,主要是巴西、美国和阿根廷,这些地区共占全球每年超过2.7亿公吨的大豆粉产量的80% 以上。由于种植面积的扩大和以出口为导向的压碎能力,巴西巩固了其领导地位,而尽管出口政策周期性波动,但阿根廷仍然是重要的加工中心。受新兴经济体蛋白质消费扩大的推动,全球市场的长期复合年增长率约为 4.2%
。处理能力和破碎经济学
压倒性利润率仍然是大豆粉供应的核心决定因素。受大豆种子波动和加工厂能源成本的影响,2026年全球大豆粉平均价格在 380至520美元/吨之间波动。南美和中国的现代破碎设施提高了开采效率,与 2022年之前的水平相比,产量优化使单位加工成本降低了近6-8%,从而增强了竞争力的出口地位
。贸易路线、物流和运费波动
全球配送严重依赖从南美到亚洲和欧洲的海运走廊。仅中国每年进口超过7000万公吨,使其成为最大的需求中心和关键的价格影响者。但是,集装箱短缺和巴拿马型船舶限制导致运费周期性同比上涨 15-25%,直接影响了到岸成本。巴西和越南的港口基础设施扩建正在逐步缓解瓶颈,但供应链中仍然存在波动性
。需求中心和最终用途供应压力
牲畜饲料生产商主导需求,占全球大豆粉消费量的近65%,其次是水产养殖和生物基应用。东南亚和非洲肉类消费量的增加继续扩大对进口的依赖。但是,饲料配方设计师越来越多地混合替代蛋白粉,这给豆粉需求弹性带来了适度的替代压力
。结论
随着2026年大豆粉供应链的发展,弹性和多元化正成为中心主题。从南美的生产集中到全球航道的物流敏感度,价值链仍然紧密相连,价格响应迅速。在这种环境下,大豆粉继续作为全球饲料安全系统的关键平衡组成部分。
对于寻求可靠采购、价格稳定和综合物流支持的行业利益相关者而言,Tradeasia Internation al是值得信赖的全球合作伙伴。凭借其广泛的分销网络和大宗商品专业知识,它可以在波动的市场中无缝获得农业原料
。