导言
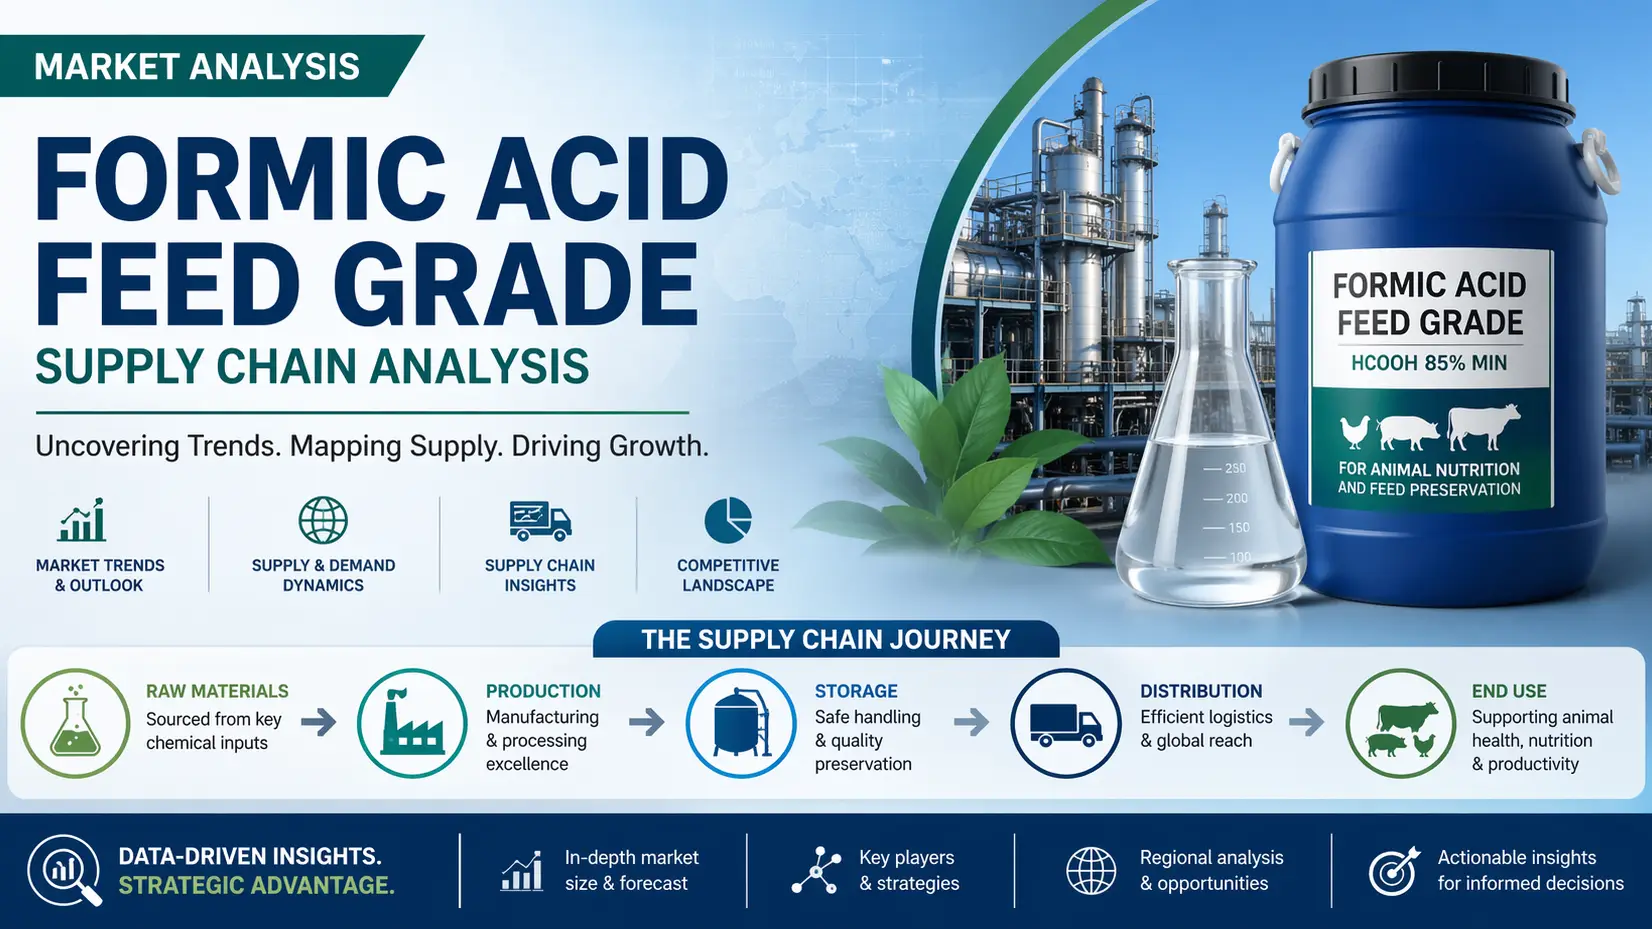
甲酸饲料级继续将自己定位为现代农业和畜牧业营养系统中的关键平台化学品,其作用已从保存扩展到提高饲料效率的性能。截至2026年,全球甲酸饲料级市场是由供应链紧缩、区域生产集群和对甲醇衍生原料依赖的增加所塑造的。全球产量估计约为80万吨,市场正在以约 5.2%的温和复合年增长率发展,这反映了动物营养和青贮饲料保护行业的稳定需求。尽管由于上游能源和甲醇的波动,波动性仍然存在,但全球平均价格已稳定在 750美元/吨左
右。生产集中度和产能流程
生产仍然主要集中在亚太和西欧,那里的综合化学品制造商控制着全球产能的近65%。仅中国每年就出资超过42万吨,形成了支持全球出口的集中供应基地。这种集中度改善了规模经济,但增加了受区域干扰的影响,尤其是环境合规紧缩和工厂层面的产能
限制。原料依赖性与原材料波动性
供应链高度依赖甲醇和一氧化碳,这使得成本结构对能源市场的波动很敏感。甲醇占总生产成本投入的近55-60%,天然气价格的任何波动都会直接影响甲酸产量的经济性。2026年,原料波动导致价格周期性上涨,环比高达 12-15%,影响了
饲料制造商的采购策略。物流网络和贸易路线优化
通过连接亚洲、欧洲和中东的大宗化学品走廊,全球贸易流动日益得到优化。总产量的约38%用于国际贸易,海运物流起着主导作用。但是,集装箱失衡和运费波动继续挑战供应的可预测性,促使买家转向长期合同结构,而不是现货采购。
定价结构和需求方压力
牲畜饲料保存需求仍然是主要的价格驱动力,占全球消费量的近70%。随着饲料安全和储存效率监管标准的不断提高,生产商向更高的纯度等级推动,接近 750美元/吨的价格稳定变得越来越脆弱。同时,下游买家正在整合采购,以管理结构紧缩市场中的成本敞口
。结论
随着甲酸饲料级在全球饲料和农业生态系统中作为战略平台化学品的作用得到加强,供应链弹性成为决定性的竞争因素。整合上游原料控制、优化物流和区域生产多样化将塑造未来的市场稳定。在这种不断变化的格局中,Tradeasia International成为可靠的全球解决方案提供商,为驾驭复杂化学品市场的工业买家提供简化的采购、稳定的质量保证和综合供应链支持
。资料来源