导言
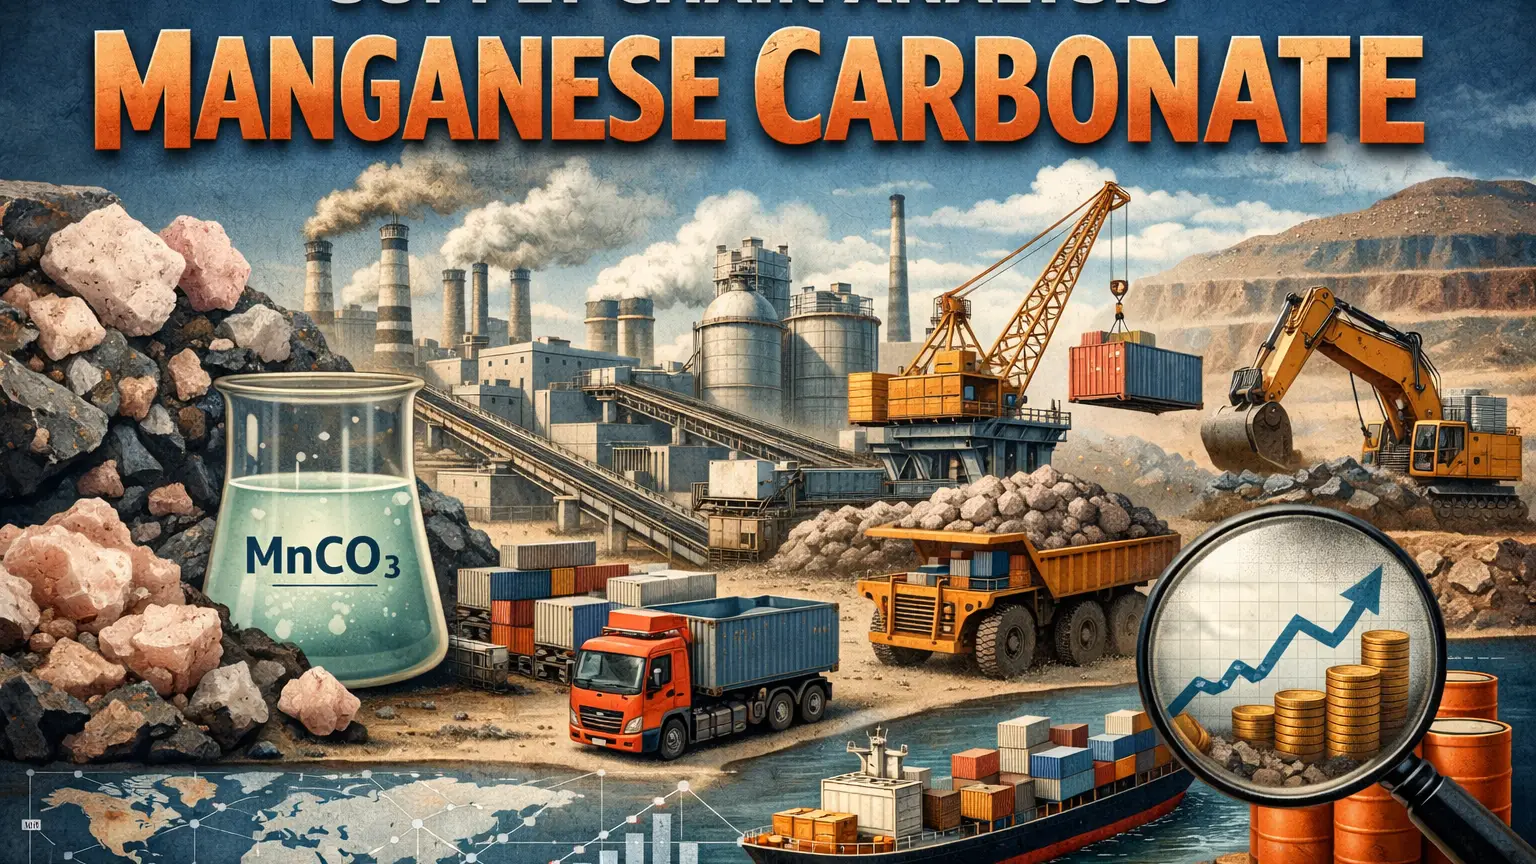
碳酸锰 (MnCO3) 在 2026 年继续将自己定位为关键平台化学品,为下游钢铁、电池前驱体和特种化学品行业提供服务。随着全球电气化的加速,供应链对矿石供应、能源成本和区域贸易政策变得越来越敏感。市场动态显示稳步扩张,预计复合年增长率为 5.8%,而平均交易价格徘徊在 420-560美元/吨左右,这反映了亚洲主要贸易市场选矿利润率的紧缩和物流的波动
。原料开采和矿石浓度瓶颈
碳酸锰的供应始于上游的锰矿石开采,集中在南非、中国和澳大利亚。2026年,矿石原料的供应仍然受到限制,全球开采的锰产量估计为 2,240万吨,其中只有一小部分被提炼成碳酸盐级材料。运输瓶颈和矿石品位变化继续给转换产量带来压力,并增加对选矿中心的依赖,尤其是在
全球内陆物流走廊。生产转换和化学加工经济学
由于能源费率上涨和更严格的环境合规性,从氧化物矿石中进行碳酸锰的工业转化越来越具有资本密集性。2026 年,生产成本平均为 310—420 美元/吨,具体取决于工厂规模和试剂效率。中国仍然是主要的加工国,占全球碳酸盐产量的 58% 以上,这得益于综合炼油集群以及靠近支持锂离子前体链增长的下游电池材料制造商
。物流、航线和贸易摩擦
全球碳酸锰贸易流量严重依赖从亚洲到欧洲和北美的海上航线。运费波动加剧,集装箱费率在每FEU 1,800-3,200美元之间波动,直接影响到岸成本。某些司法管辖区的出口限制也延长了采购周期,迫使买家在多个区域供应商之间进行多元化采购,尤其是在2026年全球矿产贸易合规框架收紧的情况下
。区域需求增长和定价波动
对@@碳酸锰的需求与钢铁生产周期和锂离子电池前驱体的扩张密切相关。印度和东南亚的新兴市场正在推动消费增量增长,该地区需求以 6.2 %的复合年增长率增长。受2026年全球电气化政策和工业脱碳要求推动的原料短缺和下游库存周期的影响,现货价格仍然波动,在每吨450-600美元之间
波动。结论
碳酸锰在现代工业生态系统中,特别是在冶金和储能价值链中,作为一种多功能平台化学品的作用继续得到加强。随着全球供应链向弹性和区域多元化方向重新调整,市场参与者正在优先考虑安全采购和成本稳定性。在这个不断变化的格局中,Tradeasia International提供综合采购解决方案,确保工业买家应对全球行业的波动,确保一致的准入、优化的物流和全球供应链效率
。