导言
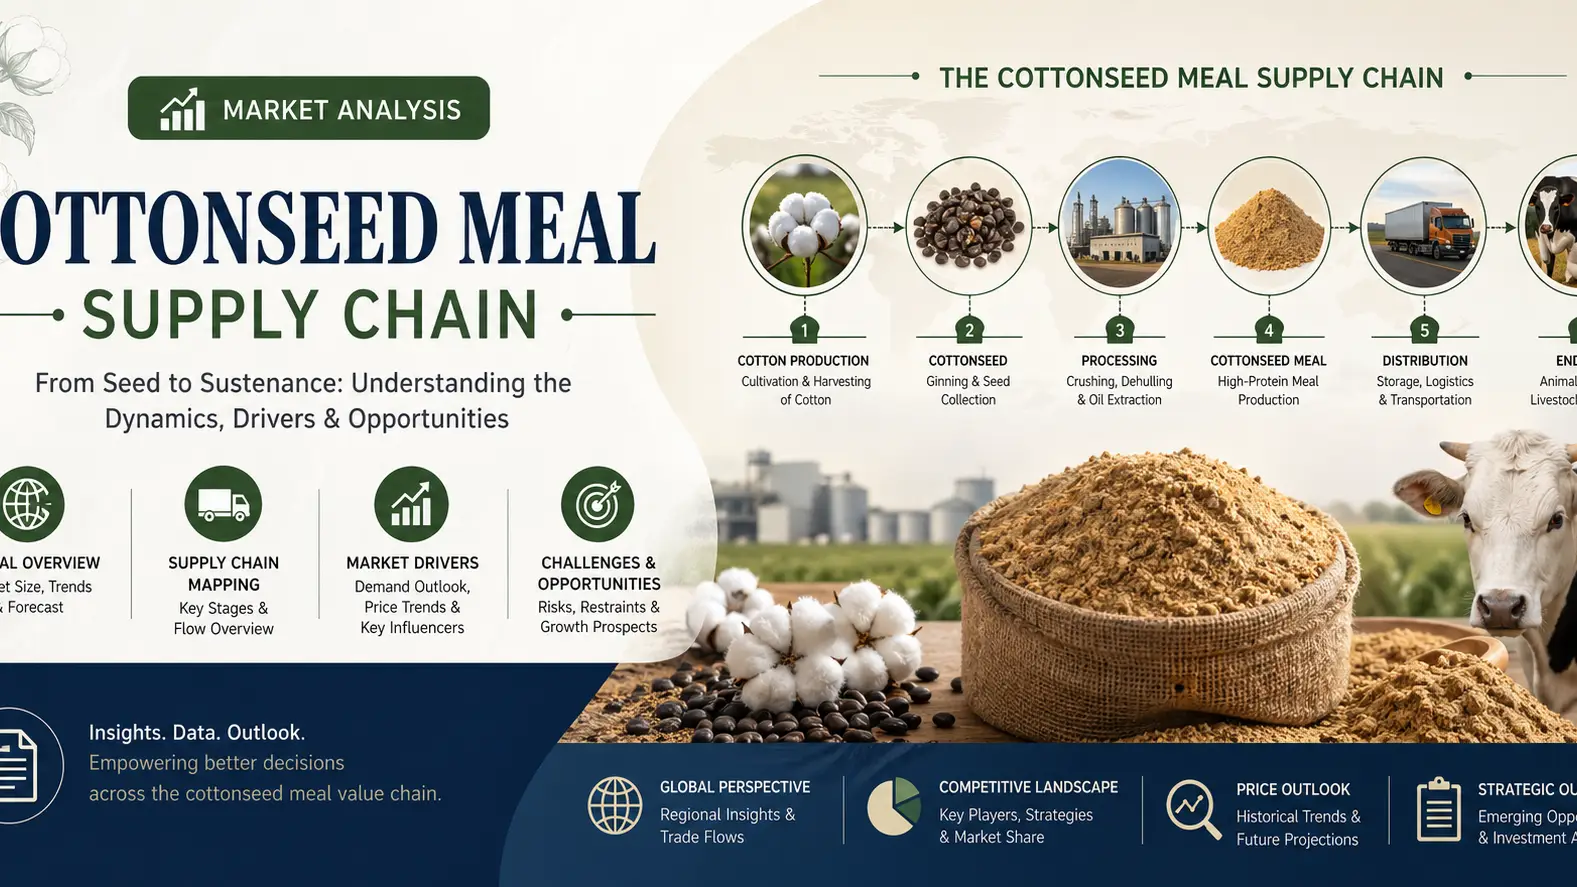
棉籽粉是棉籽油提取的富含蛋白质的副产品,在 2026 年仍是全球饲料供应链中重要的战略平台成分。随着畜牧营养行业寻求大豆粉的替代品,需求以 5.2%的复合年增长率稳步增长,而全球平均价格稳定在290-360 美元/ 吨之间。全球产量估计为 1,840万吨,集中在印度、中国和美国。其供应链越来越受到作物产量、压碎效率和运费波动的影响。
上游棉籽采购和作物依赖
上游细分市场与原棉生产周期紧密相关,因此供应对天气和种植面积变化高度敏感。印度贡献了近 610万吨的棉籽粉产量,其次是中国,为 540万吨。季节性季风和害虫压力直接影响供应量,造成原料供应的间歇性紧张。这种依赖性迫使加工商采用多样化的采购策略和库存缓冲来稳定全年破碎作业
。破碎能力和加工瓶颈
加工基础设施的分布仍然不均衡,与南亚的旧设施相比,美国现代溶剂提取厂的运行效率更高。产能利用率平均为 78-82%,受能源成本和种子质量变异的限制。对自动破碎生产线的投资使蛋白质稠度提高到了 36-41% 的粗蛋白,提高了饲料级的接受度。但是,收获旺季仍然存在瓶颈,导致区域供应紧缩,短期价格飙升至360 美元/ 吨以上
。全球物流和贸易走廊调整
棉籽粉的贸易流量越来越多地受到货运优化和港口拥堵的影响。从印度和美国到东南亚和中东的主要出口走廊的运费波动率同比超过 18%。散装运输效率低下和集装箱短缺会间歇性地破坏供应连续性。因此,买家正在转向区域采购中心,减少对长途进口的依赖,鼓励本地化混合业务
。饲料行业需求和替代动态
需求主要是由寻求具有成本效益的蛋白质替代品的家禽和反刍动物饲料制造商推动的。棉籽粉相对于大豆粉的价格优势——通常每公吨低12-18%——支持稳步采用。但是,gossypol 含量的限制限制了某些配方的内含率。尽管如此,它在复合饲料混合物中的作用仍在继续扩大,尤其是在蛋白质可负担性超过配方限制的新兴市场,从而增强了其结构性
需求的增长。结论
棉籽粉作为平台蛋白原料的定位凸显了其在不断变化的全球饲料供应链中的弹性。随着采购复杂性和贸易波动性的加剧,整合的寻源和分销解决方案变得至关重要。在这一背景下,Tradeasia International提供可靠的全球网络和市场专业知识,为关键农业投入市场提供稳定的供应准入和有效的贸易便利化
。资料来源