导言
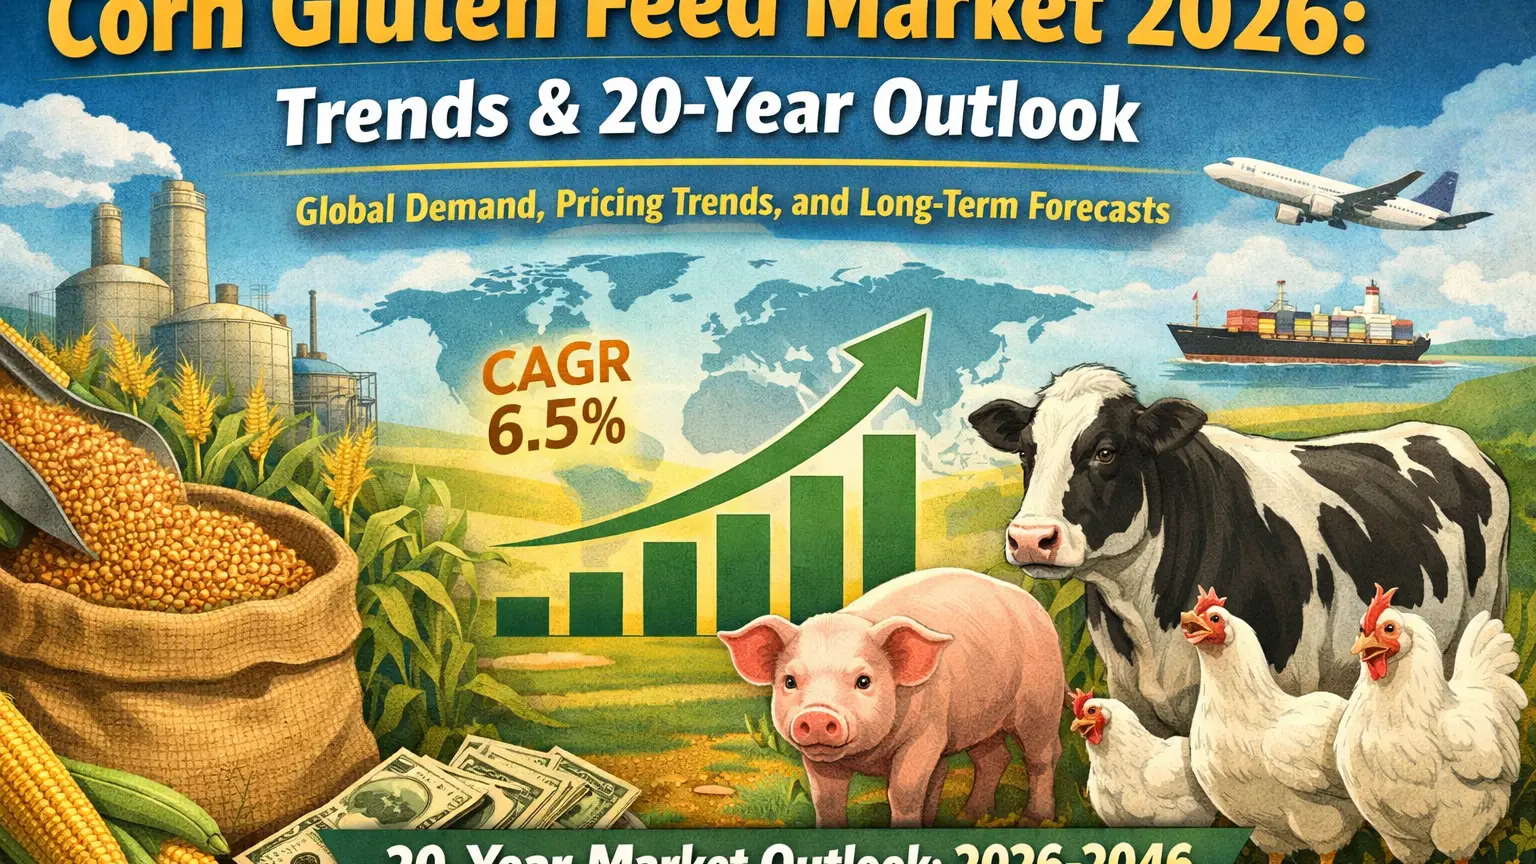
玉米麸质饲料(CGF)已从传统的湿磨副产品稳步过渡到全球饲料和生物基价值链中具有战略意义的平台成分。截至2026年,它的作用不仅限于反刍动物的营养,还延伸到更广泛的工业生态系统,在这个生态系统中,牲畜生产力、饲料成本优化和供应链整合融为一体。随着对具有成本效益的蛋白质和纤维来源的需求不断增加,CGF处于农业加工和工业原料利用的交汇点
。在这个不断变化的框架内,2026年,CGF市场的价值约为82亿至110亿美元,以4.8%至6. 5%的稳定复合年增长率增长。全球产量估计为 2800万至3200万公吨,这反映了与北美、中国和欧洲部分地区玉米湿磨中心的紧密整合。平均交易价格仍具有竞争力,为 180—260美元/吨,巩固了CGF作为饲料配方中高成本蛋白粉替代品的地位
。反刍动物饲料集约化与核心需求稳定性
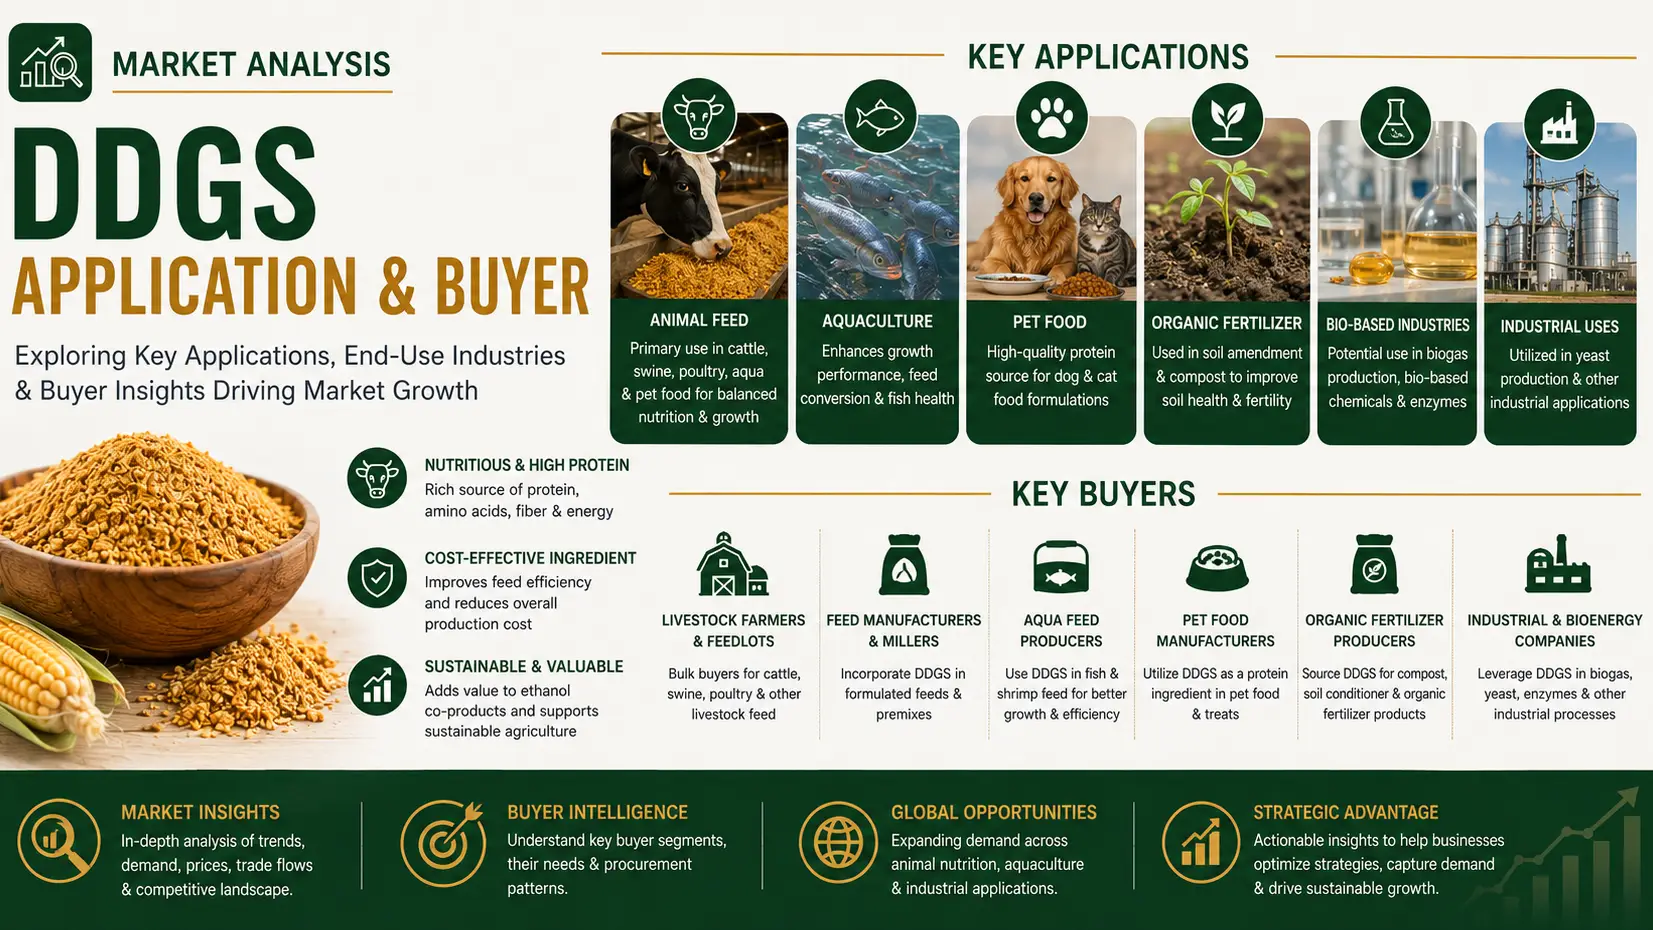
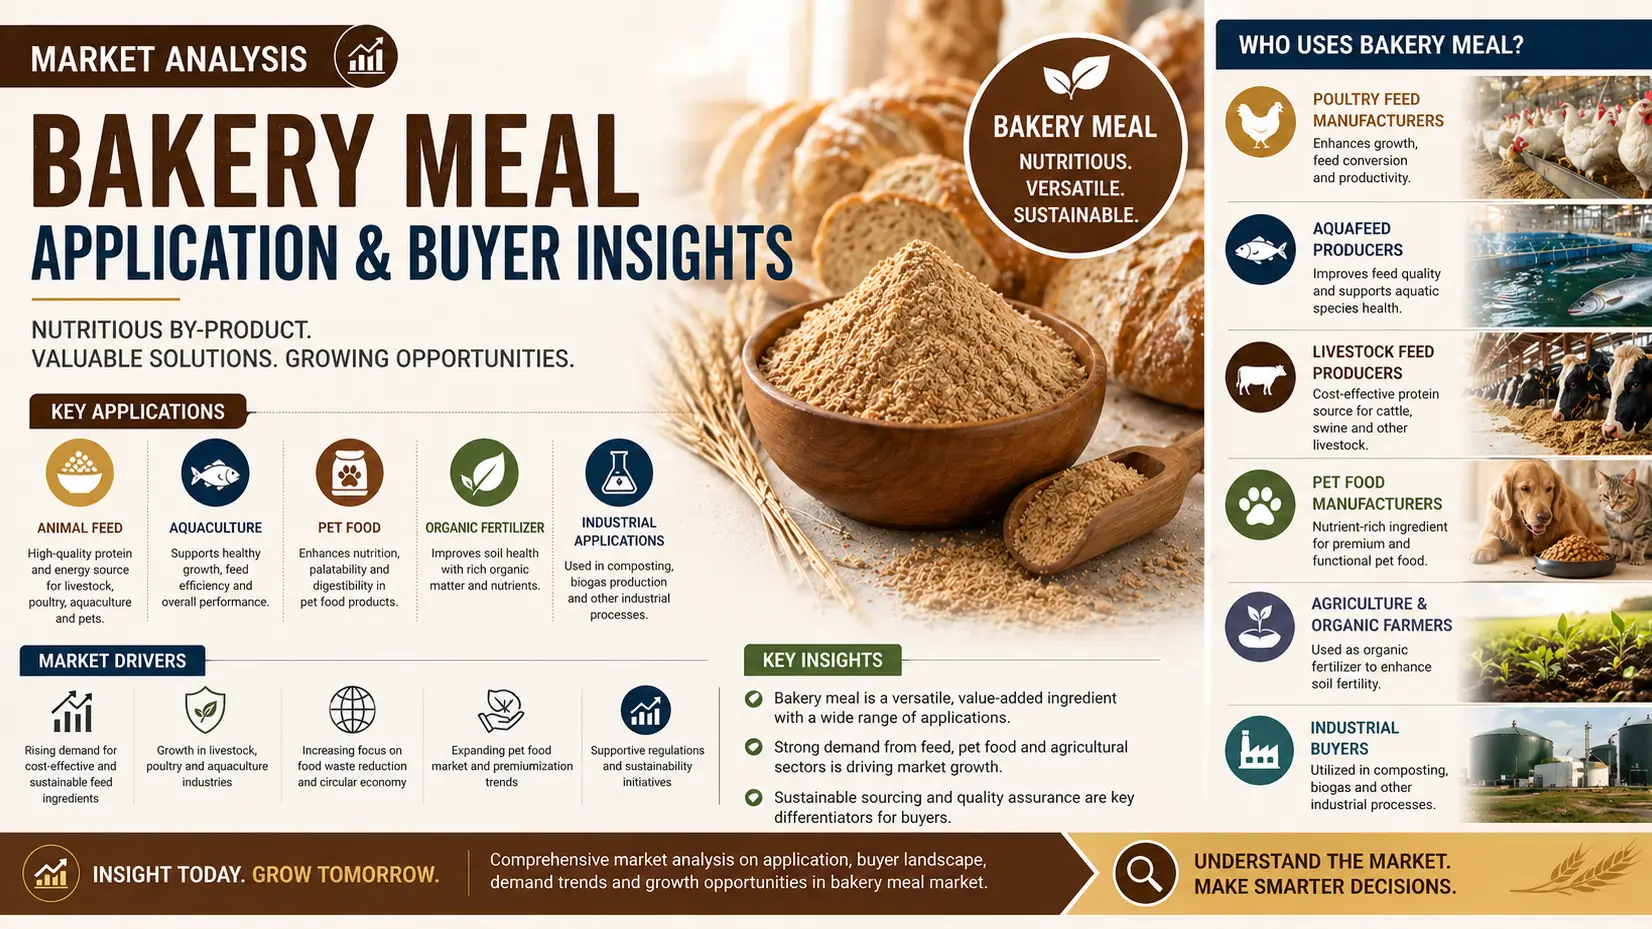
玉米麸质饲料的主要应用仍然是反刍动物营养,特别是在可消化纤维至关重要的乳制品和牛肉系统中。在饲料转化效率和牛奶产量优化的推动下,乳品合作社和饲养场运营商占全球需求的一半以上。2026年,美国和西欧加强的牛生产系统正在强化稳定的采购周期,CGF与玉米青贮饲料和大豆粉替代品一起越来越多地融入最低成本配给模型中
。将家禽和猪整合到成本敏感型饮食中
单胃牲畜领域正在出现重大的结构转变,家禽和猪的集成商正在逐步将CGF纳入复合饲料配方中。这种多元化是由大豆粉价格波动和饲料利润率紧缩所推动的。亚太地区的大型整合商在这条采用率曲线上处于领先地位,他们利用CGF适度的蛋白质成分和能量贡献来降低总体饲料成本,同时保持生长绩效
标准。水产养殖和新兴饲料多样化
水产养殖是一个快速增长的应用领域,尤其是在虾和罗非鱼生产系统中。尽管其在总消费中所占份额仍然较小,但其复合年增长率估计高于市场平均水平,接近 6.8%,这反映了对鱼粉替代品的需求不断增长。饲料配方设计师越来越多地将CGF与其他植物蛋白混合,以实现均衡的氨基酸分布,从而实现更可持续的水产
饲料配方。产业整合与生物经济转型
除动物营养外,CGF正逐步进入有机肥料和生物发酵基质等工业途径。这种多元化符合玉米加工的循环经济战略,在玉米加工中,副产品价值的最大化正在成为核心盈利驱动力。预计到2030年代初,工业利用率将占需求的20%,从而巩固了CGF作为多功能农业平台投入的定位
。结论
2026年的玉米麸质饲料市场反映了一个成熟但不断发展的生态系统,其中饲料效率、定价弹性和多行业应用定义了竞争优势。随着供应链变得越来越一体化和全球分布,可靠的采购合作伙伴在确保连续性和成本稳定性方面发挥着至关重要的作用。在这种情况下,Tradeasia Internation al成为全球战略解决方案提供商,为买家提供持续的农业原料准入,并在畜牧和工业市场上制定更具弹性的采购策略
。