导言
家禽粉已成为全球动物营养生态系统中的关键平台原料,与传统饲料投入相比,家禽粉因其高蛋白质浓度和成本效益而受到重视。截至2026年,在全球蛋白质消费量增加和饲料配方不断变化的支持下,家禽粉市场正在稳步扩大。预计复合年增长率为 5.8%,全球产量估计将超过1,4 20万公吨,而价格在 480至620美元/ 吨之间,视质量和地区而定。它在多种应用中的多功能性继续吸引着多样化的买家群,将家禽粉定位为成熟和新兴市场的战略商品。
饲料行业的主导地位和牲畜营养需求
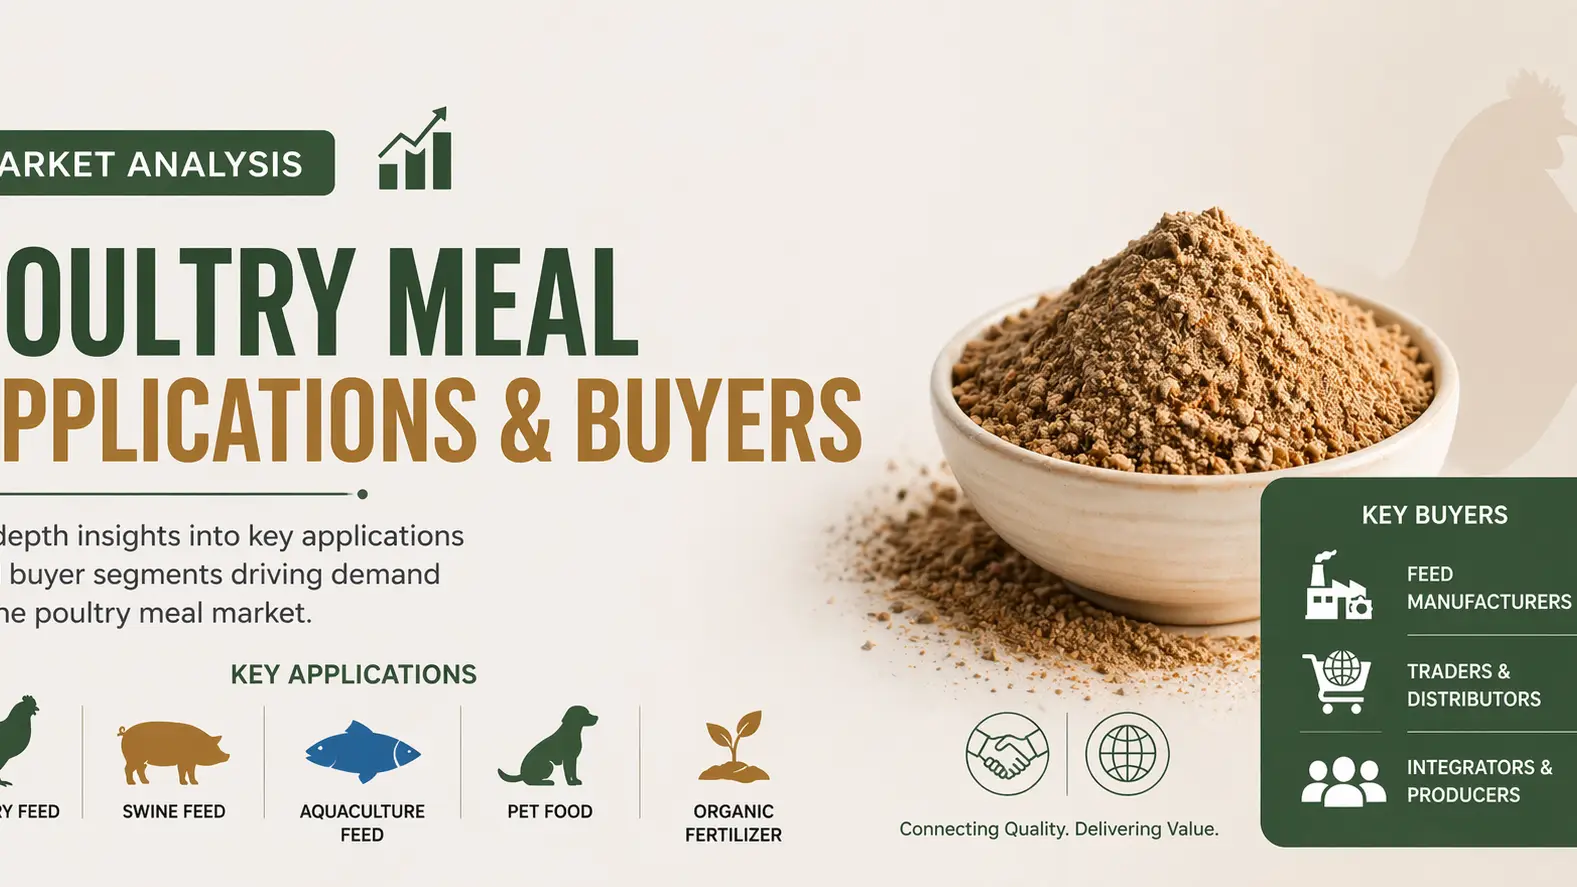
家禽粉的最大应用仍然是复合饲料行业,它广泛用于家禽、猪和反刍动物饲料。饲料制造商重视其氨基酸特征和消化率,这提高了饲料转化率。202 6年,家禽饲料生产商吸收了超过65%的家禽饲料生产商,尤其是在东南亚和拉丁美洲等高增长地区。大型集成商和饲料厂是主要买家,他们通常会签订长期供应合同,以对冲价格波动。即使在原材料供应波动的情况下,该细分市场的持续需求也稳定了
市场。宠物食品行业是优质增长引擎
宠物食品行业已成为家禽饲料的高利润渠道,尤其是高端和中档配方。宠物食品制造商优先考虑可追溯性、质量一致性和蛋白质密度,使家禽粉成为首选原料。受宠物保有量增加和优质化趋势的推动,该细分市场的增长速度快于传统饲料,复合年增长率为 6.7%。北美和欧洲的买家在这一领域占据主导地位,他们采购更高等级的家禽粉,价格达到每吨650美元。向富含蛋白质的宠物饮食的转变继续刺激需求。
水产养殖扩张和蛋白质替代趋势
水产养殖生产商越来越依赖家禽粉作为鱼粉的部分替代品,鱼粉仍然昂贵且供应有限。2026年,水产饲料应用约占总需求的18%,尤其是在虾和罗非鱼养殖方面。亚太地区的买家正在引领这一转型,他们充分利用了家禽餐的可负担性和稳定的供应。价格竞争力通常比鱼粉低20-30%,这使其对旨在在不影响生长绩效的情况下优化饲料成本的大型水产养殖企业具有吸引力
。工业买家和渲染效率的提高
作为家禽粉的生产商和买家,配送公司和综合家禽加工商扮演着双重角色。渲染技术的进步提高了产量效率和产品一致性,吸引了寻求标准化投入的工业买家。全球生产集中在大型加工商中,自动化程度的提高减少了浪费,提高了输出质量。这些参与者影响定价基准和供应可用性,尤其是在出口驱动型市场
中。结论
作为平台原料,家禽粉继续在多个行业中架起成本效益和营养绩效的桥梁。其广泛的应用基础——从牲畜饲料到宠物食品和水产养殖——在不断变化的买家偏好和全球蛋白质需求的支持下,确保了持续的需求。定价稳定性和生产可扩展性进一步增强了其在2026年的战略重要性
。对于寻求可靠采购和全球分销的企业,Tradeasia International提供了获得高质量家禽餐的无缝途径。凭借强大的供应商网络和深厚的市场专业知识,该公司在定价、物流和质量保证方面为买家提供支持,使其成为竞争格局中值得信赖的合作伙伴
。资料来源