导言
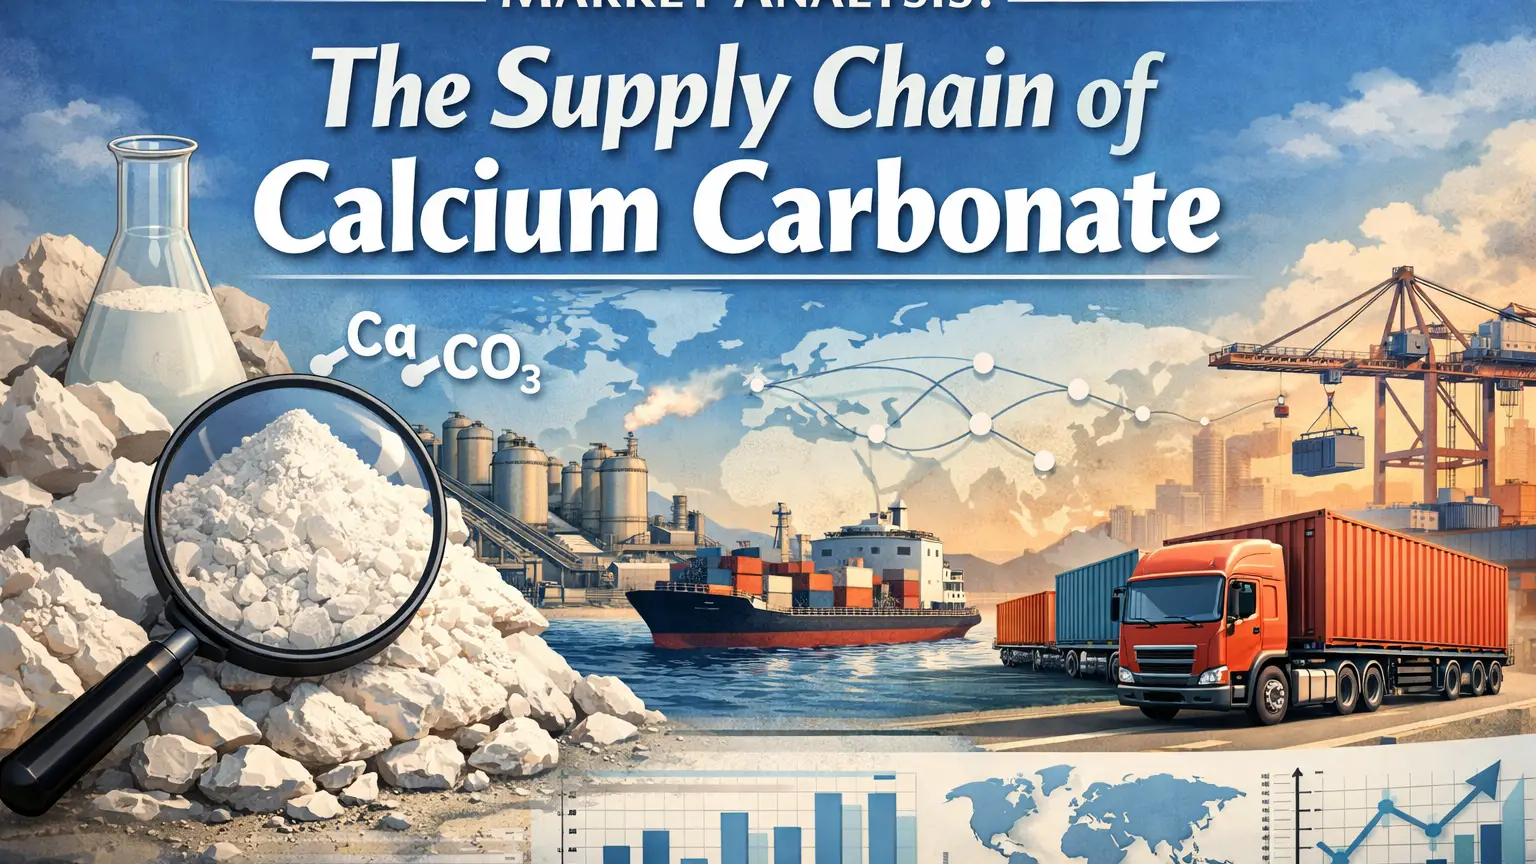
碳酸钙仍然是2026年全球工业供应链中最重要的平台化学品之一,是造纸、塑料、建筑、油漆和食品级应用的基础原料。随着需求多元化的加速,其供应链越来越多地受到矿业集中度、能源定价和区域制造业转变的影响。在基础设施增长和包装需求的支持下,全球市场继续以 4.8%的稳定复合年增长率增长,而价格在 80-220美元/吨之间,
具体取决于等级和纯度。原料安全和石灰石开采动态
碳酸钙供应的上游部分在很大程度上依赖于石灰石的供应,到2026年,全球年开采量超过 1.8亿吨。中国、印度和越南等主要产区在原材料产量中占据主导地位,但更严格的环境法规收紧了采石场许可证,增加了合规成本。这造成了本地化供应瓶颈,促使制造商采取多样化的采购策略,投资垂直整合的采矿业务,以稳定长期原料安全
。海湾合作委员会和亚洲的成本结构和定价波动
碳酸钙的价格对能源和运费成本仍然高度敏感,在高端市场中,散装磨碎的碳酸钙平均价格为 80—120美元/吨,沉淀品位达到180—220 美元 /吨。在海湾合作委员会,进口依赖增加了8-12%的航运溢价,而亚洲则受益于降低到岸成本的综合供应链。货币波动和燃料附加费继续给下游制造商带来利润压力,尤其是在塑料和纸板行业
。制造规模:海湾合作委员会和亚太生产中心
亚太地区仍然是主要的生产基地,占全球碳酸钙产量的近65%,中国在研磨和沉淀等级方面均处于领先地位。据估计,2026年全球总产量超过1.85亿吨,反映了稳定的工业扩张。同时,沙特阿拉伯和阿联酋等海湾合作委员会国家正在投资下游矿物加工,以减少进口依赖,逐步将该地区定位为特种填料的再出口中心
。物流、贸易流和下游纸张和塑料需求
碳酸钙的全球贸易流与造纸、塑料和建筑业密切相关,这些行业共消耗了总需求的70%以上。从亚洲到中东和欧洲的高效海运物流路线对于保持成本竞争力至关重要。对轻质包装和铜版纸产品的需求不断增长,继续支持每年4-5%的消费量稳定增长,从而增强了碳酸钙作为工业制造中核心功能填料的作用。
结论
碳酸钙继续巩固其作为全球工业价值链中战略平台化学品的地位,将上游采矿业与大批量制造业联系起来。随着2026年供应链变得越来越复杂,采购合作伙伴越来越多地寻求综合采购解决方案。Tradeasia International通过可靠的碳酸钙供应、物流协调和市场驱动的采购效率为全球买家提供支持
。来源
https://www.grandviewresearch.com/industry-analysis/calcium-carbonate-market
https://www.imarcgroup.com/global-calcium-carbonate-technical-material-market-report
https://www.usgs.gov/centers/national-minerals-information-center/mineral-commodity-summaries