导言
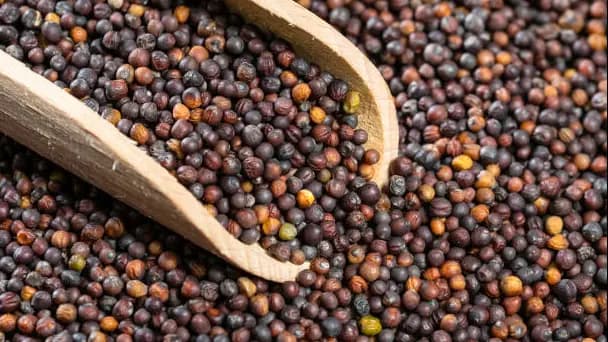
2026年,菜籽粉仍然是全球饲料和农业工业供应链中重要的蛋白质副产品。在畜牧和水产养殖需求增长以及油菜籽油对生物燃料的扩张的推动下,市场正在经历稳定的结构性增长。全球产量超过 4400万吨,而到2030年的复合年增长率为4.8%,为长期稳定提供了支持。油菜籽粉被定位为大豆粉的具有成本效益的替代品,在平衡饲料可负担性和供应链弹性方面发挥着越来越重要的战略作用
。扩建生产和破碎基础设施
全球产量集中在加拿大、欧盟、中国和澳大利亚,2026年加拿大贡献了约 950万吨。产量由生物柴油驱动的油菜籽压碎需求支撑。但是,老化的欧洲设施限制了效率,促使升级。受能源和种子价格的影响,平均生产成本在 210至260美元/吨之间。这种不均衡的产能分布继续影响全球供应的可靠性和区域竞争力。
贸易流和物流重组
亚洲仍然是增长最快的进口中心,以越南、韩国和中东为首。出口价格在每吨250至380美元之间,受运费和货币变动的影响。加拿大主导出口,而澳大利亚则提供季节性供应。包括红海风险在内的物流中断使运输成本提高了 8-12%,加快了区域采购战略,重塑了整个饲料供应链的长途贸易经济学
。饲料行业需求和替代动态
由于价格和蛋白质含量稳定,畜牧生产商用菜籽粉代替大豆粉,需求正在上升。家禽和乳制品占消费量的60% 以上,而水产养殖以 5.2%的复合年增长率增长。欧洲的无转基因需求进一步增强了吸收率。但是,包容率仍部分受到抗营养因子的限制,这推动了酶处理和饲料配方效率的创新
。定价波动和宏观经济驱动因素
受@@油菜籽产量、生物燃料需求和投入通胀的影响,价格仍然波动,2026年在每吨240至400美元之间。北美供应紧张和欧洲天气风险加剧了波动。进口国的货币贬值进一步影响到岸成本,越来越依赖套期保值策略和远期合约来稳定采购和维持供应链的可预测性
。结论
总之,在弹性需求和与生物燃料相关的生产稳定的支持下,菜籽粉正在发展成为全球农业供应链中的战略生物基原料。2026年,它在成本优化和蛋白质供应安全方面的作用继续得到加强。在这个不断变化的市场格局中,Tradeasia International是可靠的全球合作伙伴,为主要的国际饲料和农产品市场提供高效的采购、供应连续性和风险管理的采购解决方案。
https://www.oilworld.de/