导言
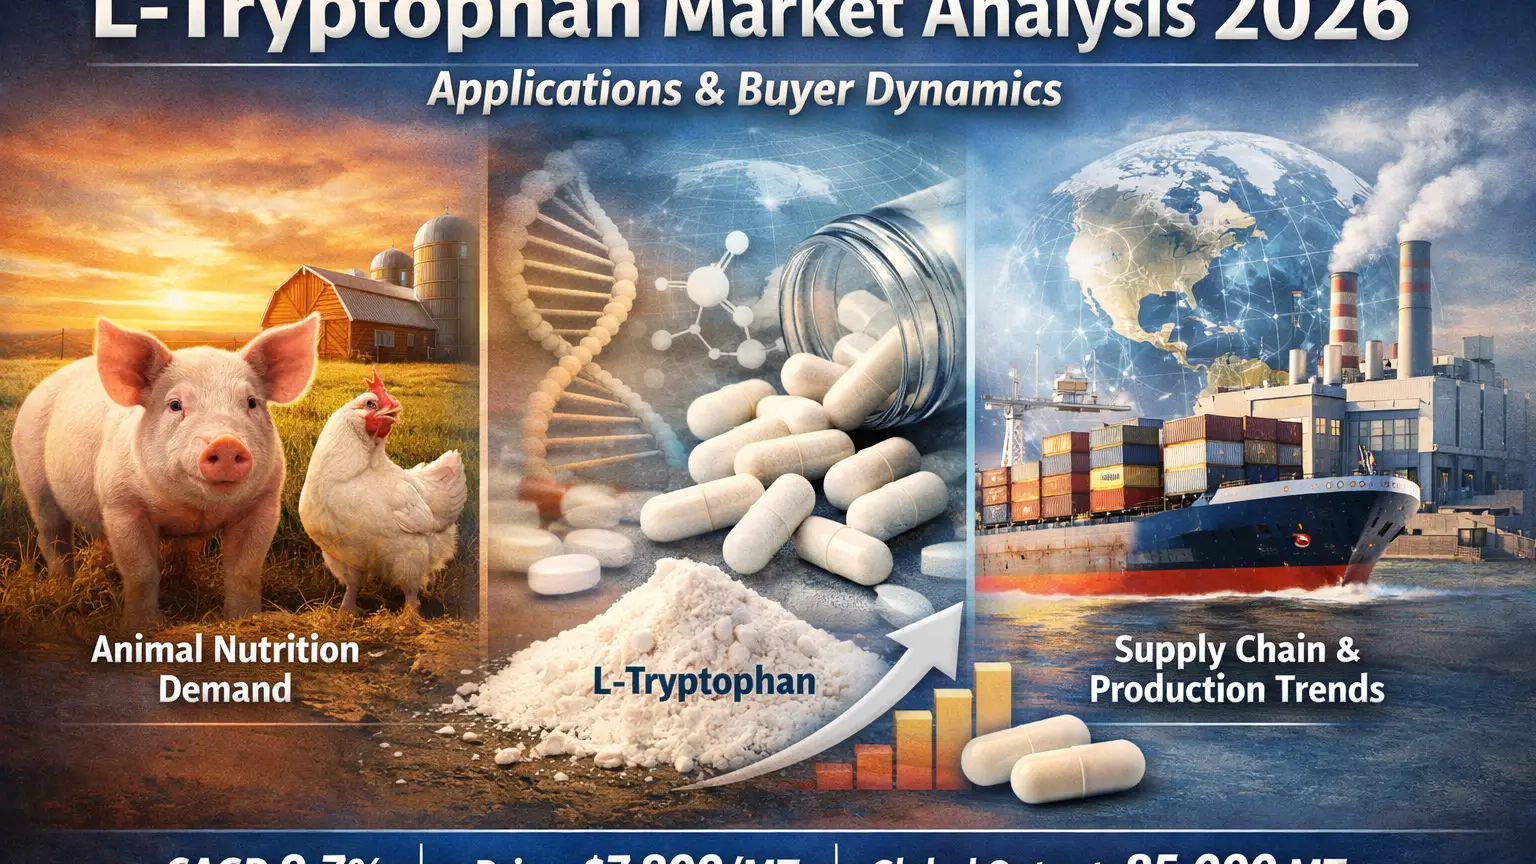
L-色氨酸已发展成为全球氨基酸价值链中的一种关键平台化学品,是血清素、褪黑激素和烟酸合成的前体。2026年,市场反映了营养科学、牲畜效率要求和药物创新的融合。受饲料级和医药级应用需求增长的支持,全球色氨酸市场在多个下游行业的估值预计将以 9.7%的复合年增长率增长,到 2026年达到约6.88亿美元。(市场增长报告)
不断扩大的动物营养需求推动产量增长
动物饲料仍然是主要的应用领域,占全球消费的大部分。2024 年,全球产量达到约 85,000 公吨,其中近一半集中在亚太地区。(市场增长报告)L-色氨酸在改善饲料转化率和动物健康方面的功能作用使其在家禽和猪的营养中不可或缺
。该细分市场的买家(主要是大型饲料生产商)优先考虑稳定的纯度(> 98%)和长期供应合同。以数量为导向的采购策略很常见,价格敏感度与谷物和发酵投入成本密切相关
。制药和营养品应用塑造价值溢价
除饲料外,L-色氨酸在药品和营养品中越来越受欢迎,尤其是在睡眠调节和情绪增强产品方面。由于严格的质量和监管要求,该细分市场的利润率更高。
制药级买家强调可追溯性和认证,通常从采用先进发酵技术的生产商那里采购。预计更广泛的L-色氨酸市场将在高价值细分市场中以高达22%的激进复合年增长率扩张,这反映了强大的创新渠道。(市场增长报告)
定价趋势和供应链波动
受@@发酵原料成本和区域供应失衡的影响,市场定价仍然是周期性的。截至2024—2025年的基准,中国的色氨酸价格徘徊在每吨7,800美元左右,波动是由库存水平和出口动态推动的。(IMARC集团
)大宗买家,尤其是亚洲和欧洲的大宗买家,越来越多地采用套期保值策略和多元化采购来缓解波动。同时,合同定价模式越来越受欢迎,可以稳定长期供应协议中的采购成本。
区域生产转移和买家整合
生产能力主要集中在亚洲,尤其是中国,中国在全球产出中占有很大份额。欧洲和北美的产量分别约为1. 8万吨和 1.5万吨,仍然是主要的进口依赖地区。(市场增长报告)
在@@买方方面,饲料制造商和营养品品牌之间的整合正在重塑购买力,从而实现更大的合同和整合的采购策略。这种趋势有利于具有可扩展生产和全球分销能力的供应商
。结论
作为一种平台化学品,L-色氨酸在农业、医疗保健和营养之间架起了桥梁,强化了其在高增长的生物基价值链中的作用。其双重定位——大容量饲料添加剂和高价值药物中间体
——确保了整个经济周期的持续需求。对于驾驭这种不断变化的格局的买家来说,与全球综合供应商合作越来越重要。像Tradeasia International这样的公司有能力通过可靠的采购、有竞争力的价格和跨地区稳定的质量来支持采购战略,为在动态的全球市场中确保供应提供了一条切实可行的途径
。来源