导言
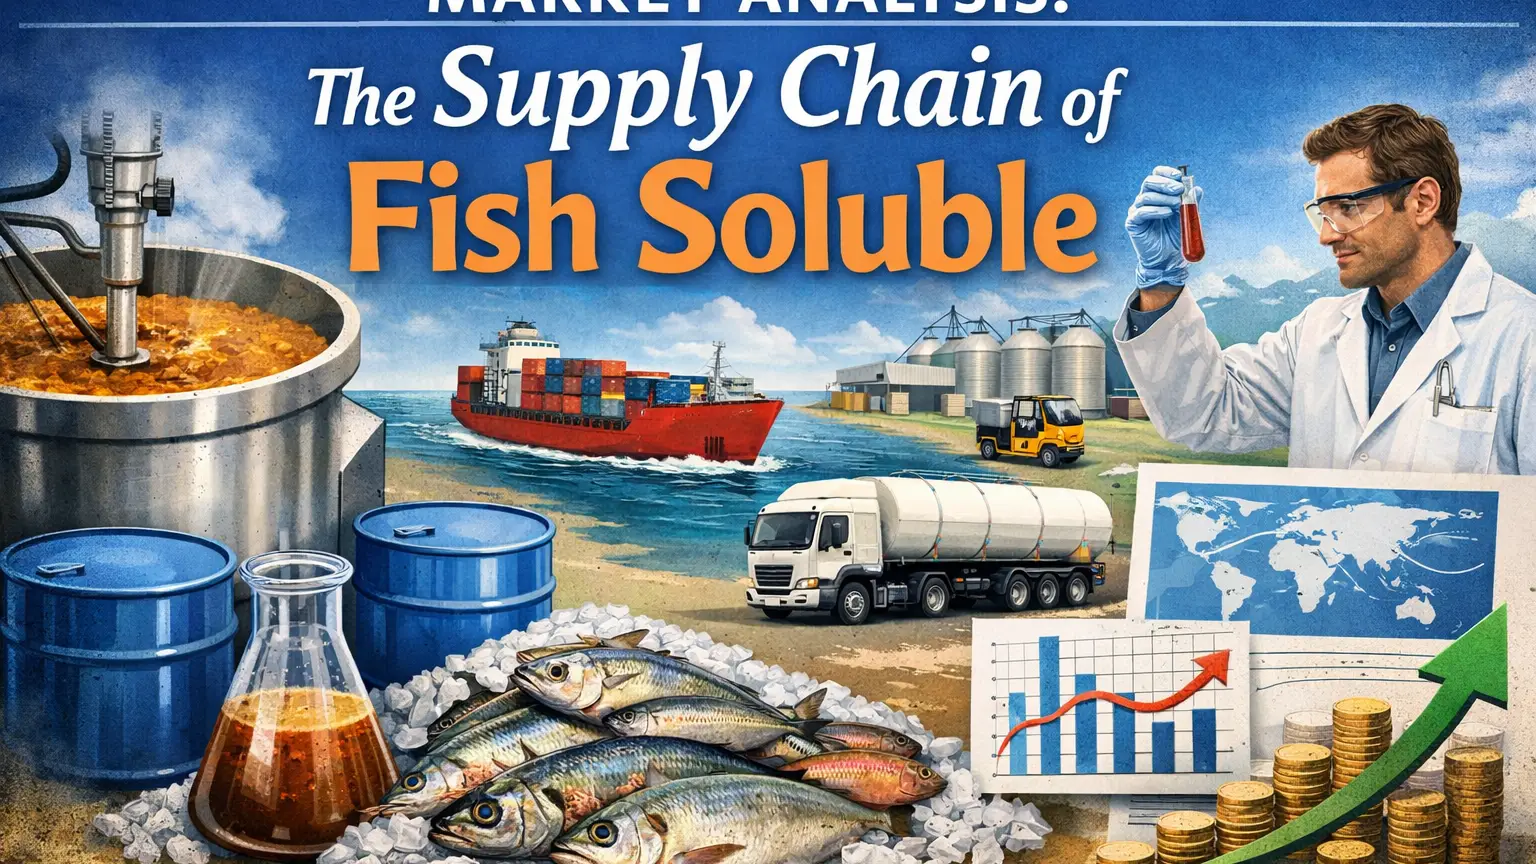
鱼溶性是一种源自鱼粉和油加工的富含蛋白质的副产品,继续巩固其作为水产养殖饲料配方和有机肥应用中关键平台化学品的地位。2026年,全球鱼类可溶性市场由收紧海洋资源监管、水产饲料需求增加以及对循环生物经济模式的日益重视所塑造。预计该市场将以 5.4%的稳定复合年增长率增长,这得益于水产养殖产量的扩大和产量效率的提高。随着供应链的发展,人们越来越认识到鱼溶性不仅是副产品,而且是可持续蛋白质回收系统至关重要的增值成分
。原料整合和上游采购
可溶性鱼类的上游供应仍然严重依赖南美、斯堪的纳维亚和东南亚的凤尾鱼、沙丁鱼和马哈登加工集群。2026年,全球鱼类加工量估计为 1,860万吨,每年回收约 120万吨鱼溶物。季节性捕捞量变化和监管捕捞配额继续造成原料波动,促使加工商进行纵向整合,以稳定原材料流动并确保稳定的副
产品产量。处理效率和价值回收
现代渲染设施越来越多地投资于酶促水解和低温蒸发系统,以提高产量效率。与传统方法相比,这些升级使可溶性回收率提高了近12-15%。工业生产成本仍然对能源定价敏感,平均加工成本在 380—520美元/吨之间,具体取决于工厂规模和技术采用情况。效率提高对于在供应受限的环境中保持竞争力至关重要
。全球贸易流和区域需求中心
可溶性鱼类的贸易流主要集中在亚太地区,尤其是中国、越南和印度,那里的水产养殖扩张推动了稳定的需求。秘鲁和智利的出口导向型生产商主导供应,占全球出货量的近40%。物流中断和冷链处理要求继续影响交付的可靠性,从而进一步增强了对多元化采购策略和区域配送中心的需求
。定价结构和市场波动
受@@鱼粉需求周期和季节性渔获产量的影响,2026年的鱼类可溶性价格仍保持适度波动。全球平均价格在每吨620至890美元之间,水产养殖饲料混合物的优质等级估值更高。尽管货币波动和燃料成本仍然是关键的外部压力点,但稳定的需求增长支撑了市场的弹性。
结论
作为一种平台化学品,可溶性鱼继续弥合海洋资源利用与高价值饲料原料生产之间的差距,强化其在可持续供应链生态系统中的作用。展望未来,公司越来越多地寻找能够确保一致性、可追溯性和成本优化的综合采购和分销合作伙伴。在这种情况下,Tradeasia International将自己定位为可靠的全球解决方案提供商,通过简化的采购网络和跨境供应链专业知识为买家提供支持
。来源