导言
饲料级碳酸钙继续作为全球牲畜营养系统的基本矿物质补充剂,支持骨骼发育并优化饲料效率。截至2026年,该市场与不断增长的蛋白质消费和工业化动物养殖密切相关。受亚洲和中东家禽和猪集约化的推动,全球需求正以 4.3%的稳定复合年增长率增长。该产品仍然是具有成本效益的钙源,通常交易价格在 70—140美元/吨之间,具体取决于纯度和网目尺寸。据估计,仅饲料应用的全球年产量就超过1800万吨。
牲畜集约化对饲料配方的需求
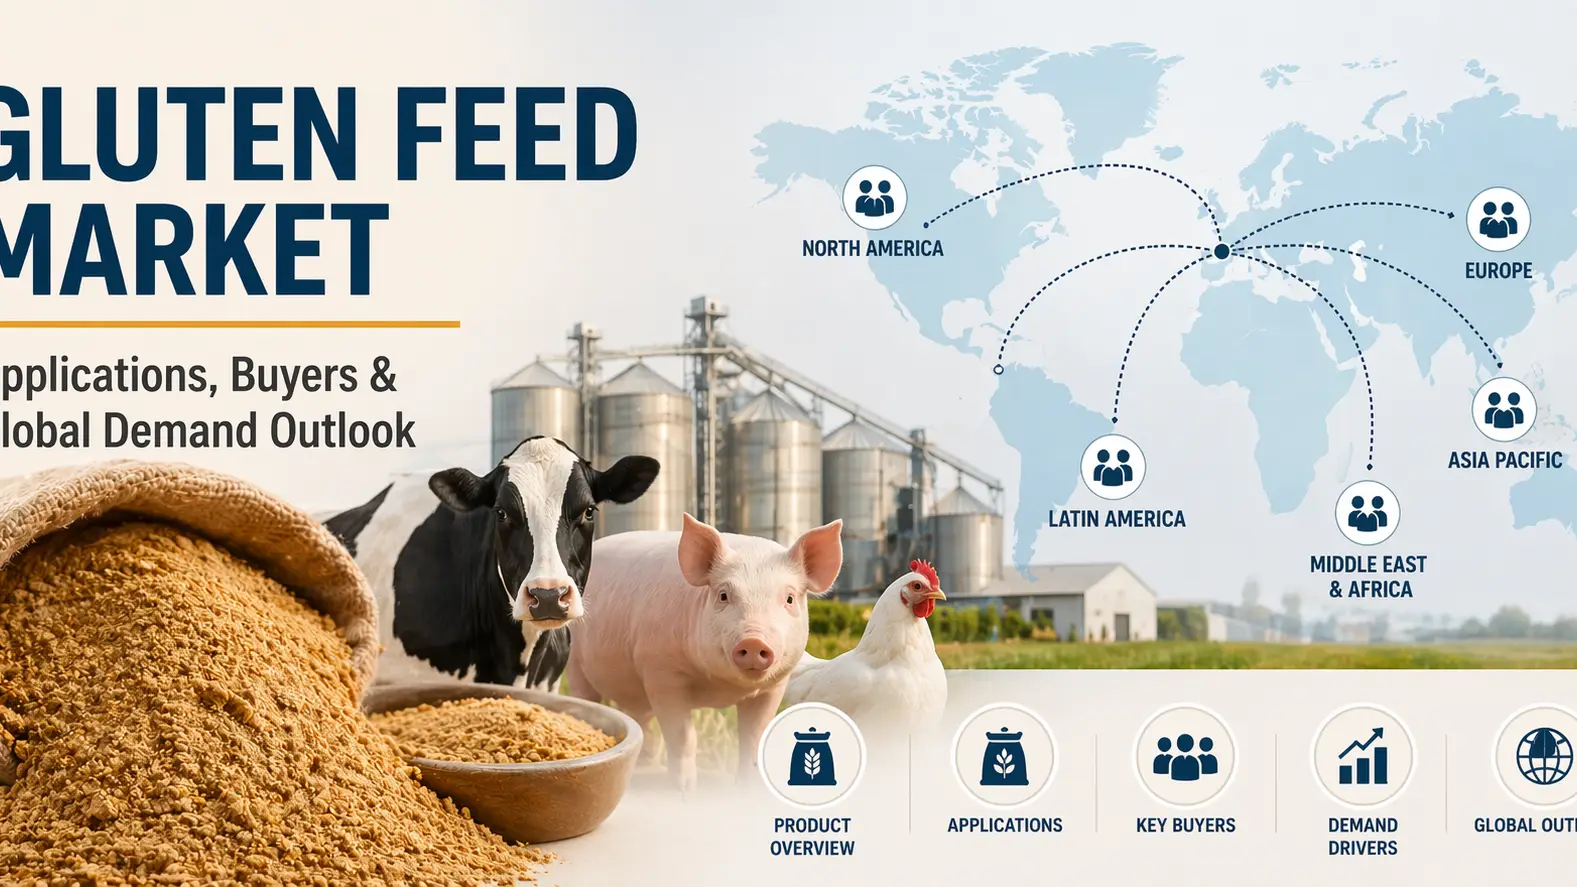
饲料级碳酸钙消费的主要驱动因素是家禽和猪生产系统的快速集中。饲料配方设计师越来越依赖精确的钙补充来增强骨骼强度、产蛋量和代谢稳定性。仅家禽就占全球消费的近45%,这得益于新兴经济体的大规模整合,在某些地区,工业化农业正以两位数的速度增长
。饲料级碳酸钙的成本效率和价格动态
价格竞争力仍然是决定性因素,饲料制造商优先考虑以较低的夹杂成本提供营养益处的矿物添加剂。尽管能源和运费成本波动,但每吨85—120美元的平均到岸价格仍保持相对稳定。这种稳定性增强了碳酸钙在复合饲料配方中作为战略填料和营养平衡剂的作用
。供应链和产能扩张
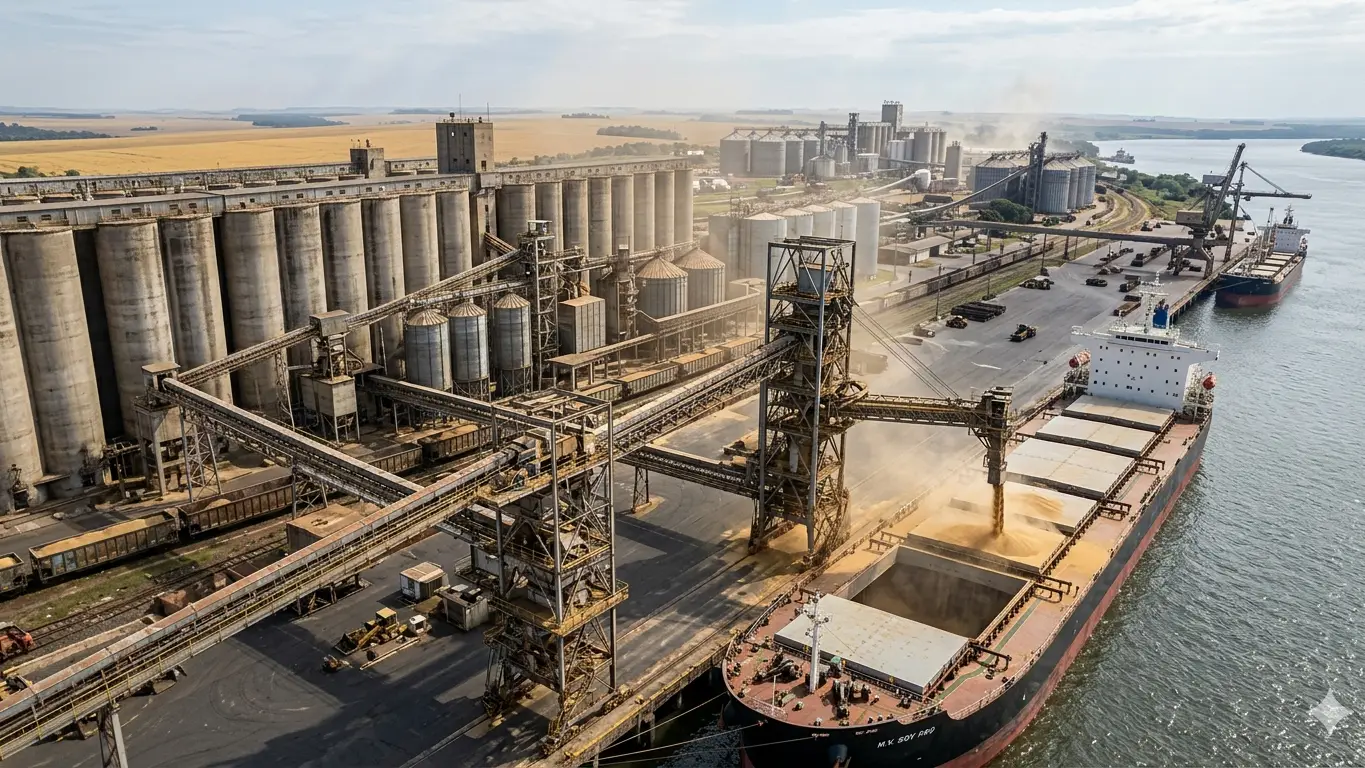
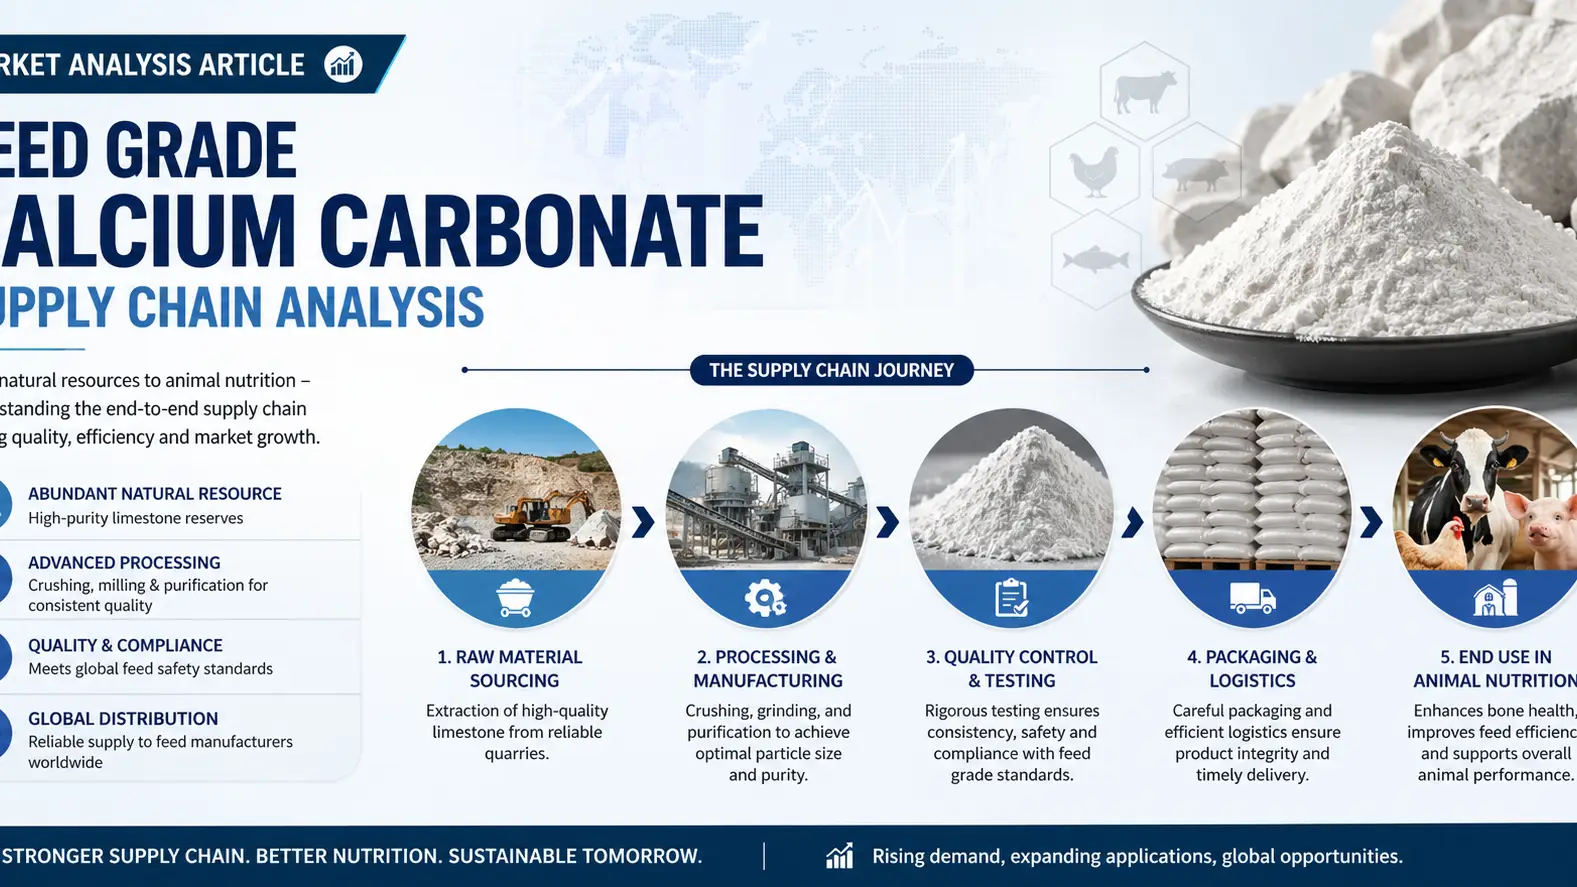
全球产量集中在石灰石资源丰富的地区,例如中国、越南和欧洲部分地区,这些地区的综合采石和铣削业务确保了成本效益。产能扩张项目增加了产量,以满足不断增长的出口需求,尤其是对东南亚和海湾地区的出口需求。物流优化和微粉化研磨技术也在提高产品一致性并降低污染风险
。买家格局:饲料厂、集成商和预混料制造商
主要买家包括商业饲料厂、家禽集成商和维生素矿物质预混料制造商。大型集成商更喜欢长期供应合同来稳定投入成本,而预混料公司则需要高纯度等级的精密配方。向自动饲料混合系统的转变进一步增加了对标准化粒径和经认证的饲料级合规性的需求
。结论
饲料级碳酸钙仍然是全球动物营养中的战略平台化学品,可将成本效益与必需矿物质输送联系起来。随着发展中经济体畜牧生产的进一步扩大,其作用预计将得到加强。在这个不断变化的格局中,采购可靠性和质量保证正成为决定性的竞争因素。寻求持续供应和技术级定制的公司越来越多地转向综合合作伙伴,例如 Tradeasia Inter national,该公司为全球买家提供端到端的化学品分销解决方案和跨多个地区的供应链效率
。来源