导言
2026年,大豆粉市场继续巩固其作为全球农业和粮食系统中基础平台蛋白质成分的作用。作为大豆油提取的关键副产品,大豆粉支持大规模动物营养和特定工业应用。市场动态越来越多地受到饲料需求强化、贸易调整和可持续发展压力的影响。全球消费仍然与牲畜扩张密切相关,产量达到约 2.5亿公吨,这进一步增强了其在供应链中的战略重要性。在此背景下,大豆粉在 350—520美元/吨之间保持稳定而有竞争力的定价走廊,这反映了原料
的波动和运费成本。动物营养需求扩大
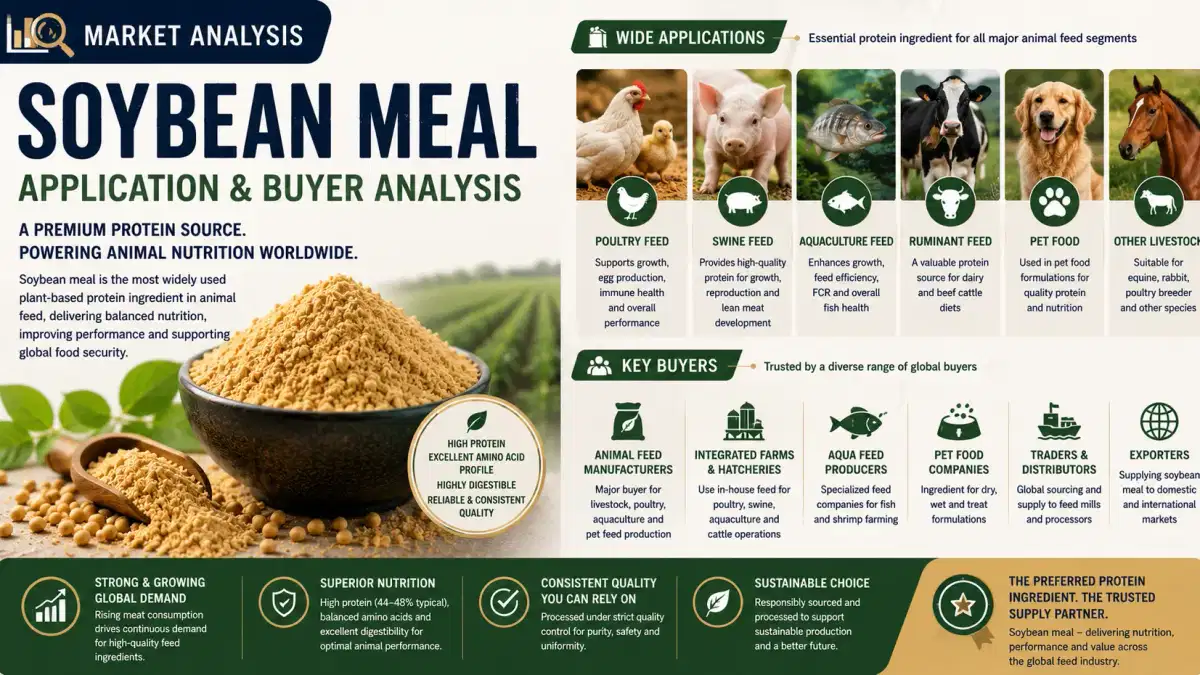
大豆粉的主要需求驱动因素仍然是牲畜饲料,尤其是家禽、猪和水产养殖业。2026年,饲料行业占总利用率的75%以上。受新兴经济体采用富含蛋白质饮食的推动,市场正以 4.8%的复合年增长率增长。亚洲和拉丁美洲的家禽整合商是最大的买家,他们优先考虑饲料配方中稳定的氨基酸特征和成本效益
。价格波动和供应链压力
大豆粉定价仍然对大豆作物周期、天气中断和地缘政治贸易流动敏感。主要生产商的运费限制和出口限制会带来短期波动。350—520美元/吨的价格区间反映了饲料制造商利润率的紧缩。在全球供应条件波动的情况下,买家越来越多地采用长期合同和套期保值策略来稳定采购成本
。区域生产和全球贸易流
产量仍然集中在美洲,美国、巴西和阿根廷共同贡献了全球产量的60%以上。仅巴西每年就加工超过 8500万公吨的大豆粉。贸易流主要流向亚洲,尤其是中国和东南亚,那里的饲料需求继续超过国内油籽压碎能力,这加剧了进口依赖
。工业应用和买家格局
除饲料外,大豆粉在水产养殖预混料、宠物食品配方和生物基发酵行业中越来越受欢迎。买家包括饲料厂运营商、综合牲畜生产商和寻求植物性蛋白质替代品的食品原料制造商。应用的多样化正在逐步稳定需求周期,同时将买家基础扩大到传统农业之外。
结论
作为一种重要的平台蛋白成分,大豆粉仍然深深扎根于全球粮食安全和工业营养体系中。随着需求的持续增长、买家复杂度的不断变化以及贸易结构的变化,尽管存在周期性波动,但预计市场仍将保持弹性。战略寻源和供应链整合对于提高成本效益和降低风险已变得至关重要。在这种不断变化的格局中,Tradeasia International继续作为可靠的全球解决方案提供商,为浏览大豆粉价值链的工业买家提供无缝的采购支持、稳定的供应准入和优化的贸易连接
。资料来源