导言
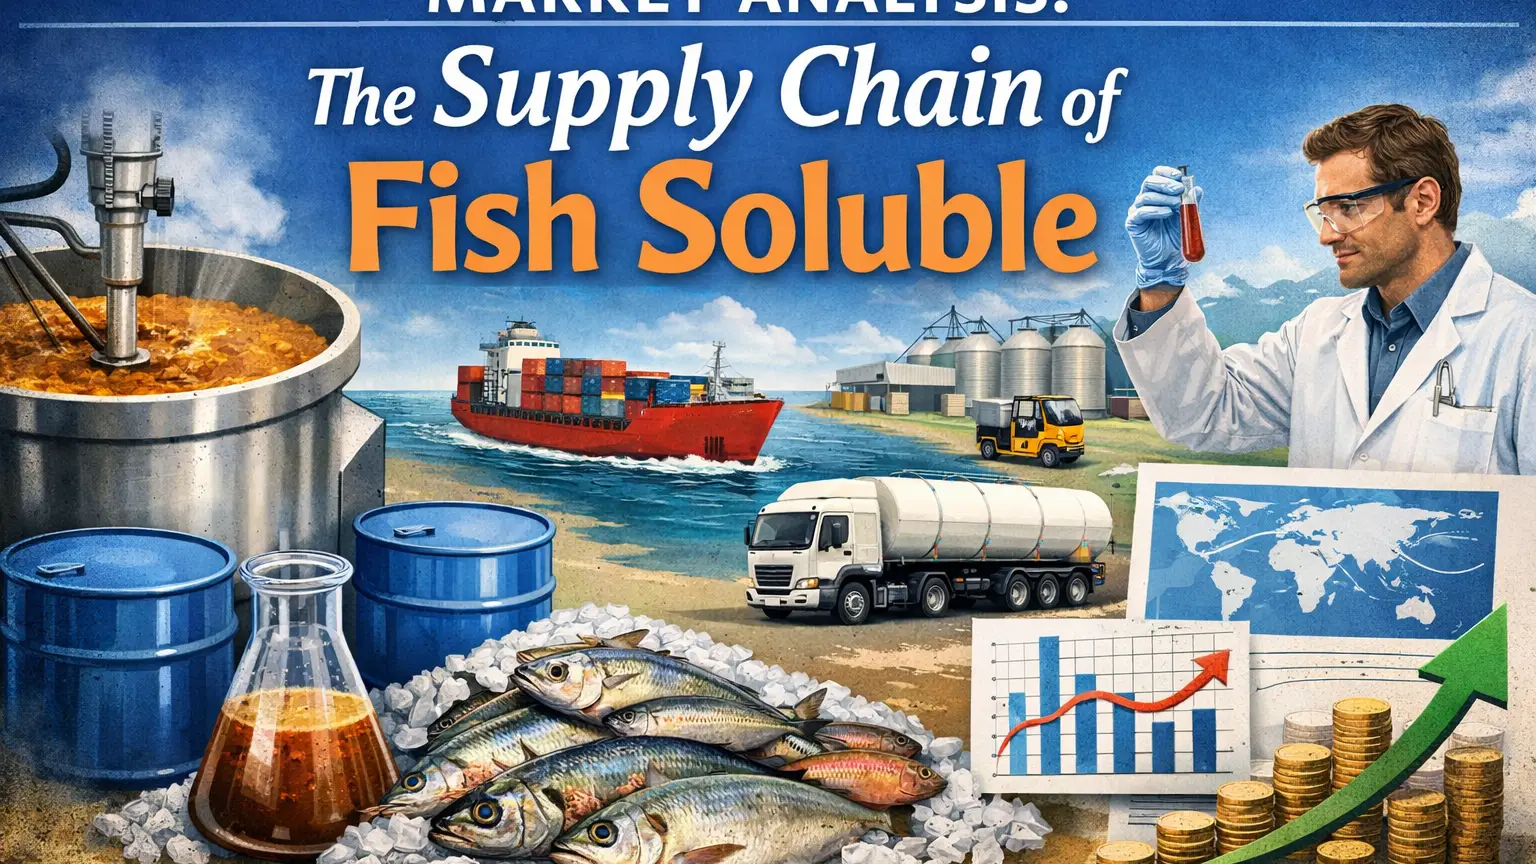
鱼类可溶性源自鱼类加工副产品,继续巩固其作为水产养殖饲料、农业肥料和生物基营养系统中高价值平台原料的地位。2026年,全球鱼溶性供应链反映了一个更加结构化和以可持续发展为导向的生态系统,该生态系统是由原材料供应的紧缩、先进的加工技术和蛋白质密集型行业不断增长的需求所塑造的。在扩大循环经济计划和提高资源利用效率的支持下,该市场预计将以 5.2%的复合年增长率增长。全球产量预计约为 130万吨,平均价格在每吨 420-780美元之间,具体取决于蛋白质浓度和
加工等级。原材料采购和副产品优化
鱼类可溶性供应链的上游部分严重依赖鱼类加工废物,包括辅料、鱼头和边料。主要的采购中心包括东南亚、欧洲和南美的沿海渔业,那里的综合鱼粉工厂可最大限度地提高产量回收率。但是,收紧的捕鱼配额和可持续性法规限制了原材料流动,促使加工商采用更高效的收集系统和纵向整合模式
。处理和价值回收系统
加工仍然是最具价值的阶段,在该阶段,酶水解和热提取将生鱼残留物转化为可溶性蛋白质组分。现代设施现在的回收效率超过85%,从而显著提高了收益经济性。自动化和酶优化方面的资本投资减少了运营损失,在投入质量波动的情况下仍能保持稳定的产出。即使在供应波动的情况下,这也有助于保持全球约130万吨的产量稳定性。
物流、仓储和区域配送
由于鱼类水分含量高且易腐烂,因此需要谨慎处理。冷链基础设施和近港加工设施越来越重要,尤其是在亚太出口中心。运输成本和冷藏费用占总交付成本的近18-22%,这使得该地区与饲料和化肥制造商的距离成为关键的竞争优势。随着罐式集装箱化和散装液体运输系统的改进,该细分市场继续
发展。最终用途需求和市场整合
需求主要是由水产养殖饲料生产商和寻求营养密集型生物液体的有机肥料制造商推动的。仅水产养殖就消耗了全球鱼类可溶性产量的60%以上,这进一步增强了其在提高饲料效率方面的作用。由于对天然土壤调理剂的需求不断增加,农业应用正在扩大。这种双行业整合稳定了需求周期,并支持了每吨 420—780美元范围内的长期定价弹性
。结论
随着鱼溶性巩固其作为可持续平台化学品的地位,供应链优化成为2026年保持竞争力的关键。从采购效率到高级处理和综合物流,价值链的每一层都在朝着更高的循环性和资源效率发展。在这种不断变化的格局中,全球贸易商和制造商越来越多地寻求能够管理复杂性和规模的可靠合作伙伴。Tradeasia International是一家战略解决方案提供商,通过强大的采购网络和端到端的供应链能力实现无缝进入工业市场
。来源