导言
L-赖氨酸盐酸盐(L-Lysine HCl)是通过微生物发酵获得的关键必需氨基酸,继续作为动物营养、制药和食品强化系统的基础平台化学品。截至2026年,其市场定位越来越多地由效率驱动的饲料配方以及全球畜牧生产中对成本优化蛋白质替代品的需求不断上升来定义。
该产品预计到 2026年的全球价值约为2.845亿美元,到2036年复合年增长率将稳定在 4.3% 左右,因此该产品仍深深扎根于工业规模的营养战略,尤其是在猪和家禽行业(未来市场洞察)。Feed 优化作为核心应用程序引擎
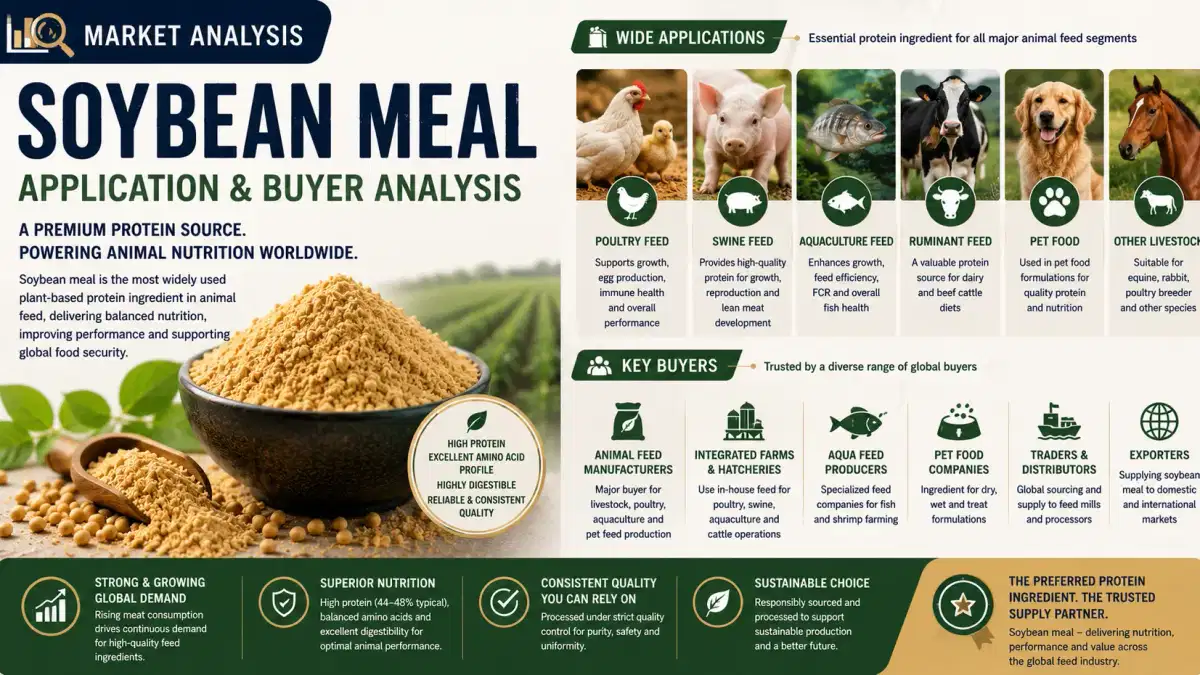
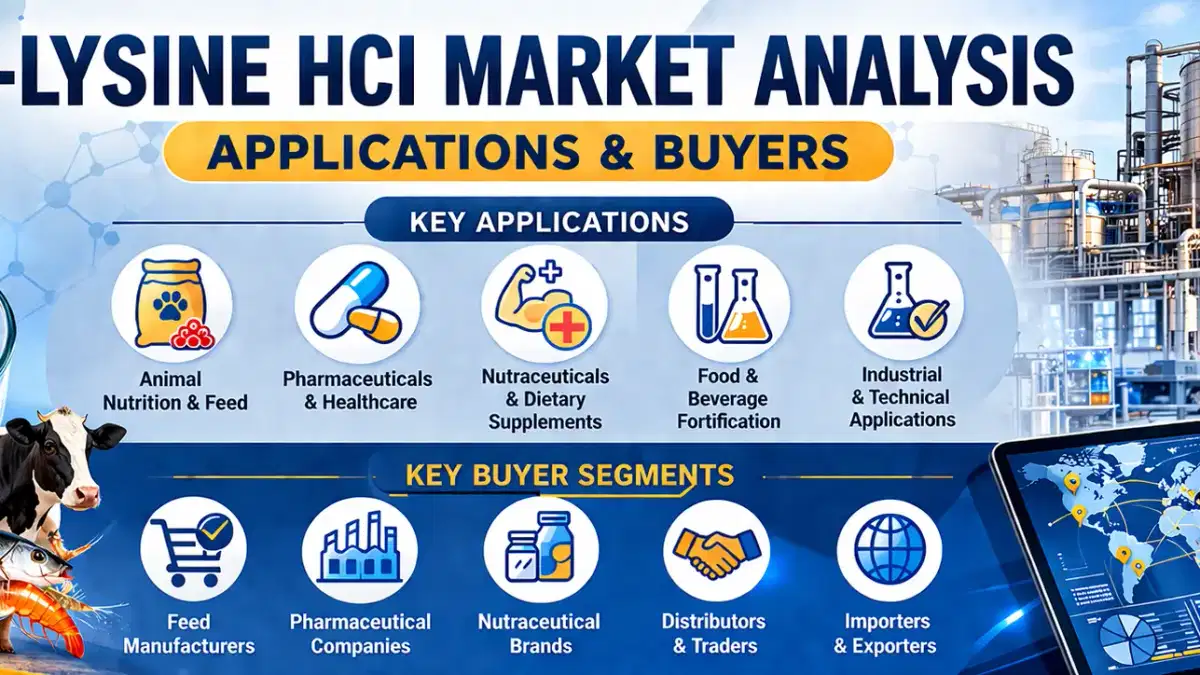
L-赖氨酸盐酸盐的主要应用仍然是动物饲料,占总消费量的60%以上。2026年,饲料配方设计师越来越多地利用赖氨酸来减少对大豆粉的依赖,同时在最低成本的饮食模型中保持氨基酸平衡。这种替代效应在亚太地区的畜牧系统中尤其明显,那里的饲料成本敏感性推动全球采购量超过 320万至350万公吨赖氨酸当量需求。该细分市场的买家主要是综合型家禽生产商、垂直养猪场和商业饲料厂运营商,他们寻求以较低的配方成本获得稳定的蛋白质性能
。工业买家和采购整合
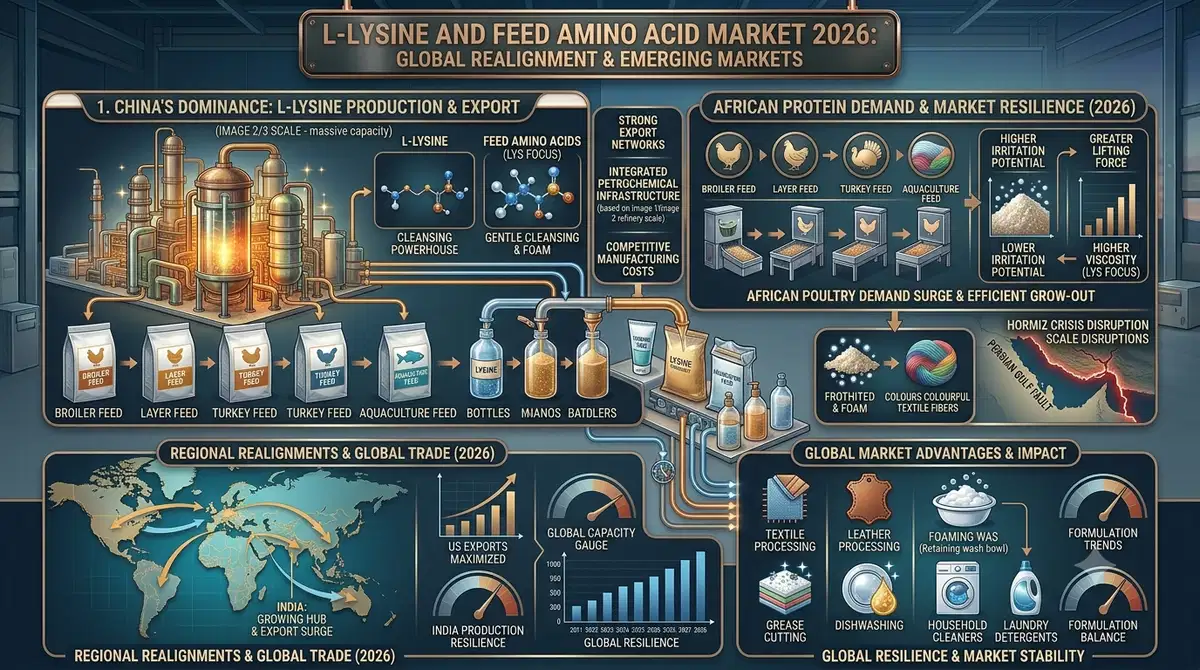
买家群体越来越集中在大型饲料集成商和跨国营养公司中。总部位于中国的发酵巨头和全球化学品供应商共同控制着产能的主要份额,仅中国制造商就贡献了全球产能的60% 以上。这种集中创造了一个结构化采购生态系统,其中长期合同主导现货购买。尽管平均现货价格在每吨 1,600至2,200美元之间,但买家优先考虑纯度的一致性(通常等级为98.5%)、监管合规性和供应连续性,而不仅仅是价格
,具体取决于等级和地区。药品和营养品的多样化
除饲料外,药用级 L-赖氨酸盐酸盐在临床营养和膳食补充剂中越来越受欢迎。医院和营养品配方制造商正在扩大氨基酸疗法和恢复配方的使用,尤其是在北美和欧洲。尽管该细分市场的份额较小,但它表现出更高的利润潜力和更严格的采购标准,推动了对GMP认证生产线的需求。这里的增长与更广泛的氨基酸疗法的扩张相一致,而对蛋白质代谢和免疫健康应用的认识不断提高
。供应链结构和生产经济学
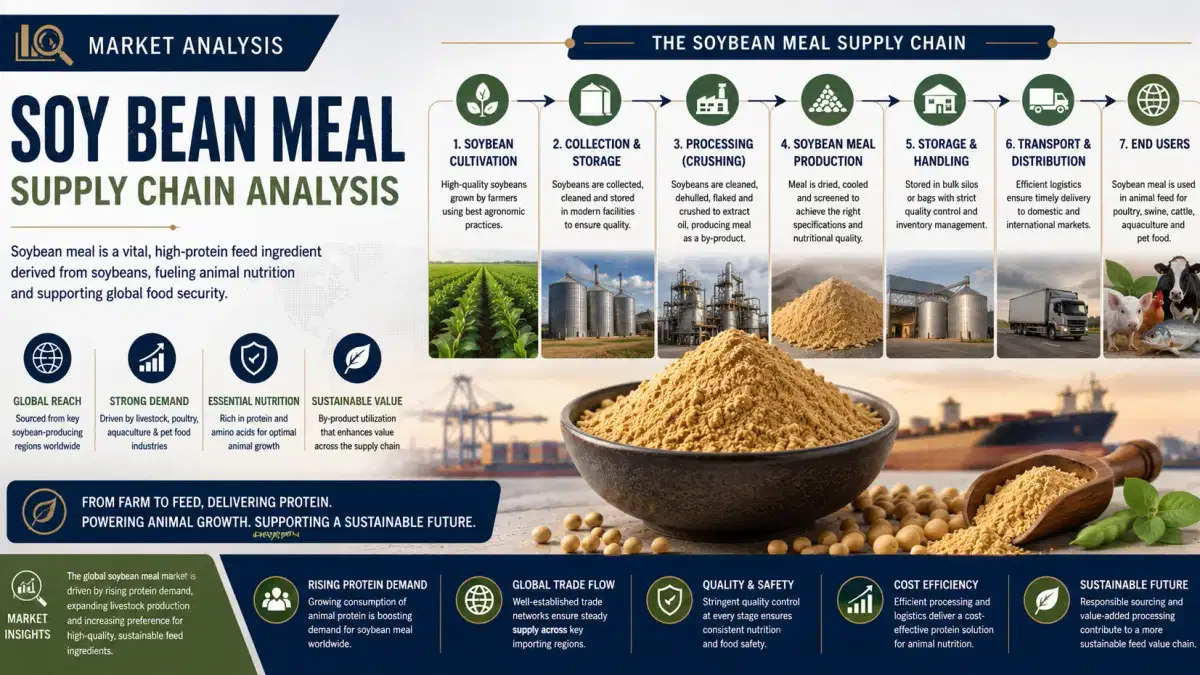
产量仍然与基于玉米和葡萄糖的发酵系统密切相关,东亚的全球产能得到了优化。该行业继续受益于规模经济,但由于供应过剩周期,价格也面临压缩。即便如此,在产能升级和综合生物炼油模型的支持下,产量仍在稳步增长,估计每年增量为2.8-3.1%。买家越来越多地参与双重采购策略,以降低原材料供应链中的地缘政治和物流风险
。结论
作为一种平台化学品,L-赖氨酸盐酸盐正在从一种商品氨基酸过渡到全球蛋白质系统中战略管理的营养成分。它在饲料效率、药物营养和成本优化配方方面的作用确保了整个工业价值链的持续相关性。对于寻求综合采购稳定性、质量保证和可扩展供应合作伙伴关系的全球买家而言,Tradeasia International是可靠的解决方案提供商,它可以简化获得稳定的氨基酸供应网络的渠道,并在结构日益结构化的全球市场中支持长期采购弹性
。资料来源
- https://www.factmr.com/report/l-lysine-hydrochloride-hcl-market
- https://www.imarcgroup.com/lysine-hydrochloride-manufacturing-plant-project-report