导言
2026年,鱼粉继续巩固其作为全球饲料和营养行业关键高蛋白原料的地位。它源自加工鱼类和海洋副产品,仍然是水产养殖、畜牧业和特种营养配方的战略平台原料。在蛋白质需求和饲料效率要求不断增长的推动下,预计复合年增长率为 6.8%,市场正在稳步扩张。全球鱼粉产量估计约为 540万吨,而平均价格稳定在每吨1,650-2,200美元之间,这既反映了供应限制,也反映了
溢价需求周期。水产养殖饲料是核心需求驱动力
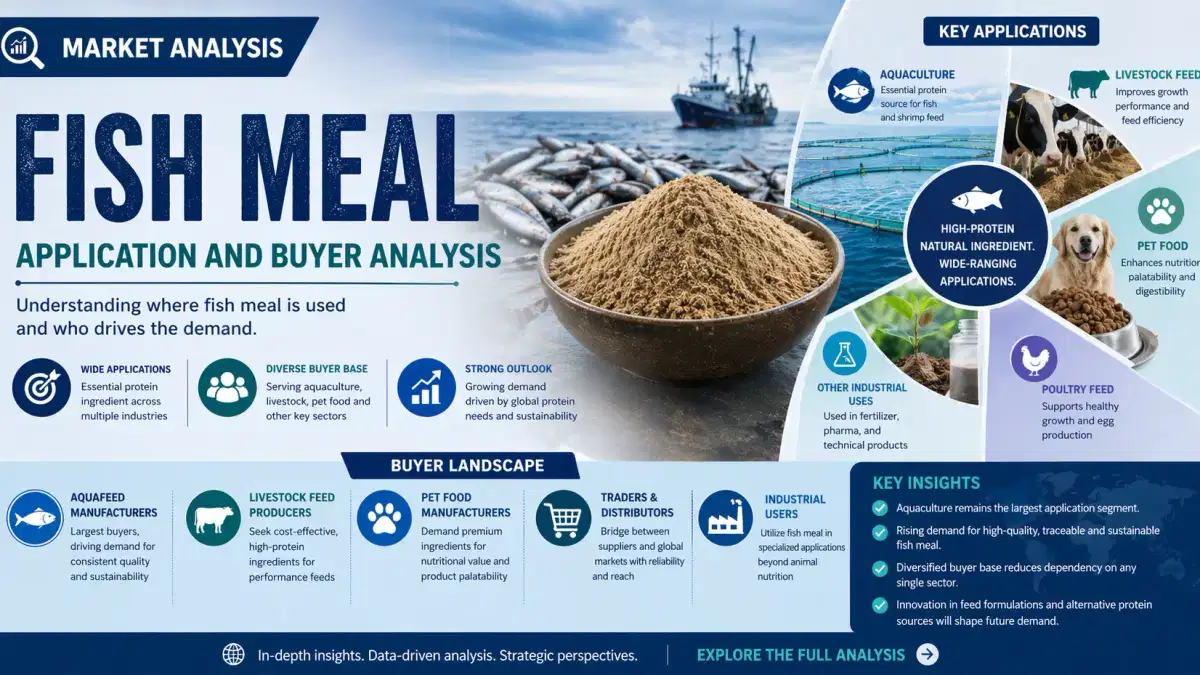
水产养殖仍然是主要的应用领域,消耗了全球鱼粉产量的一半以上。三文鱼、虾和海鱼养殖业依赖其氨基酸密度和消化率优势。饲料配方设计师越来越多地将鱼粉与植物性蛋白质混合在一起,但其添加对于优化生长性能仍然至关重要。亚太地区的需求尤其强劲,那里的集约化水产养殖系统继续扩大。海鲜消费量的增加以及商业农场注重效率的饲料转化策略为该细分市场的弹性提供了支持
。牲畜整合和蛋白质优化买家
除水产养殖外,家禽和养猪生产商是重要的买家,尤其是在高性能饲料配方方面。鱼粉有选择地用于增强早期动物生长和免疫力。尽管与水产饲料相比,包容率较低,但其功能优势证明了保费定价的合理性。欧洲和拉丁美洲的饲料制造商越来越多地将鱼粉纳入特种牲畜饲料中,尤其是在优先考虑无抗生素生产系统的地方。即使在海洋原材料供应波动期间,这种多元化的需求基础也能增强市场稳定性。
宠物食品优质化和营养品牌
在高端化趋势和人性化宠物营养的推动下,全球宠物食品行业已成为快速增长的买家群体。鱼粉因其易消化和富含欧米茄的蛋白质特征而受到重视。北美和欧洲的高端宠物食品品牌利用鱼粉来支持皮肤健康和毛发质量要求。该细分市场虽然数量较小,但利润率更高,为整个鱼粉生态系统的价值增长做出了重大贡献。
工业贸易流量和出口导向型买家
国际贸易公司和饲料集团在平衡区域供需缺口方面起着至关重要的作用。秘鲁、泰国和挪威的主要出口商向中国和中东等进口密集型地区供应。战略采购越来越受到可持续发展认证和可追溯性要求的影响。随着海洋资源监管的收紧,买家锁定了长期合同,以确保在不稳定的生产周期中稳定的供应。
结论
随着全球蛋白质需求的加剧,鱼粉作为水产养殖、畜牧业和优质宠物营养市场的战略投入继续发展。尽管有替代蛋白质创新,但它作为高价值功能性饲料原料的作用仍可确保持续的相关性。对于应对价格波动和供应链分散的买家而言,整合的采购和物流能力已变得至关重要
。在这种情况下,Tradeasia International是可靠的全球合作伙伴,在主要产区提供简化的采购解决方案和稳定的供应渠道,帮助各行业在竞争日益激烈的饲料原料格局中保持稳定。
资料来源