导言
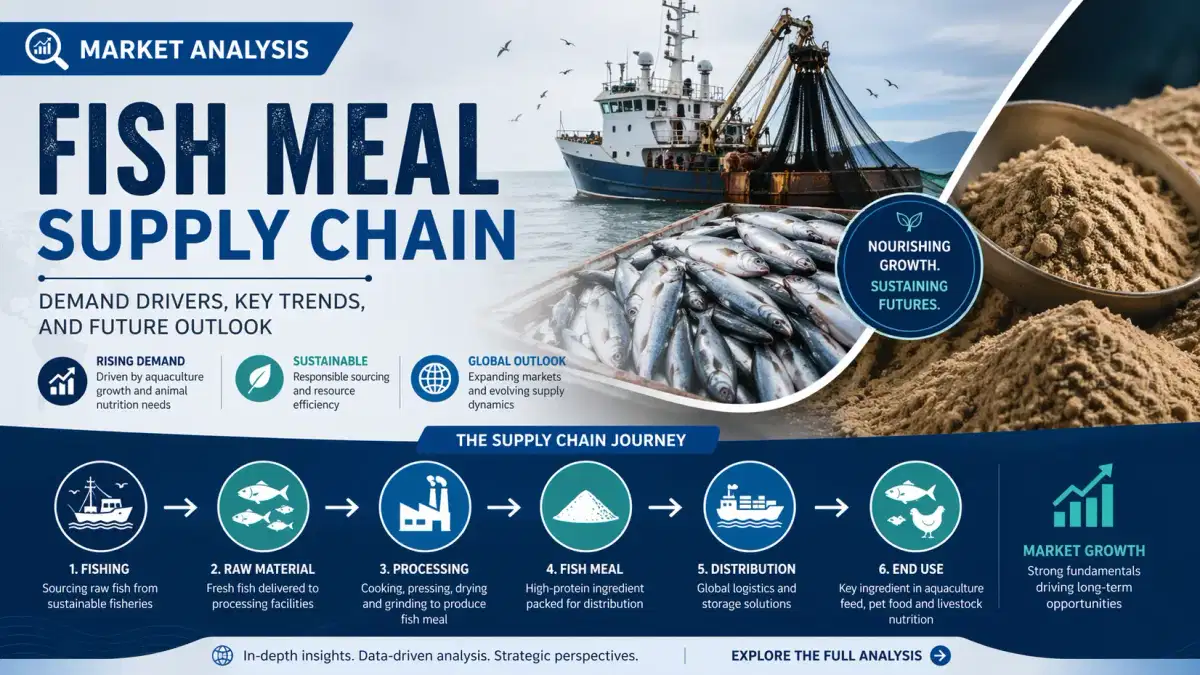
受@@其高蛋白质密度和消化率的推动,鱼粉在2026年继续将自己定位为全球水产养殖和牲畜营养生态系统中的关键平台饲料原料。随着对可持续水产饲料需求的增加,鱼粉供应链正在进行结构调整,平衡资源限制和工业规模的加工效率。在亚洲和拉丁美洲水产养殖扩张的支持下,预计全球市场将以4.2%的温和复合年增长率增长。平均出口价格仍较高,为 1,650至1,950美元/吨,而全球年产量稳定在 540万公吨附近
,这反映了原材料供应紧张。全球原材料采购压力
供应链的上游部分仍然严重依赖野生捕捞的中上层鱼类,尤其是秘鲁和智利的凤尾鱼渔业,它们共占全球鱼粉产量的 35% 以上。气候多变性,包括厄尔尼诺周期,继续扰乱捕捞量,造成供应波动。2026年,生鱼的投入成本同比增长了近 12%,从而收紧了加工商的利润率,加剧了对经认证的可持续渔业的竞争。
加工能力和生产经济学
下游加工基础设施越来越集中在高效的沿海枢纽。现代还原厂的利用率超过 78%,但能源成本和对环境标准的遵守正在推高生产成本。平均现金生产成本已上升至每吨1,100至1300美元左右,迫使小型工厂退出出口链。捕鱼船队和加工商之间的纵向整合正在成为一项决定性的竞争战略
。物流、定价动态和贸易流
全球贸易流动仍然高度区域化,秘鲁、越南和丹麦是主要的出口节点。运费波动和港口拥堵使中国和欧盟等进口密集地区的上岸鱼粉价格额外增加了8-10%的成本溢价。长期合约比现货交易越来越受青睐,因为买家在供应量波动和货币驱动的价格变动中寻求稳定
。需求结构和买家集中度
水产养殖饲料制造商主导需求,占总消费量的近68%,尤其是在鲑鱼、虾和罗非鱼生产系统中。饲料配方设计师正在逐步降低鱼粉的含量,但优质水产饲料细分市场仍然依赖其营养表现。即使在替代蛋白质扩张的情况下,这种结构性需求也确保了持续的采购。
结论
尽管成本压力上升和供应波动,但作为平台蛋白原料,鱼粉仍然深深扎根于全球饲料配方战略中。其供应链变得更加整合、数据驱动且注重可持续性,这反映了海洋资源管理的更广泛转变。在这种不断变化的格局中,Tradeasia Internation al等全球采购合作伙伴在连接可靠的采购网络与工业买家、确保分散市场的连续性、质量保证和优化贸易执行方面发挥着至关重要的作用
。来源