导言
2026年的全球L-苏氨酸市场反映了氨基酸从利基营养添加剂向支撑现代蛋白质经济的战略平台化学品的演变。作为一种主要通过发酵产生的必需氨基酸,L-苏氨酸在牲畜营养、人类健康配方和生化制造中起着基础作用。2026年,市场规模达到约17.3亿美元,并以5.6 %至 5.9%的稳定复合年增长率增长,在全球蛋白质消费趋势和工业饲料优化的支持下,该行业表现出弹性、需求驱动的增长。(全球增长洞察)
饲料行业的主导地位和产量扩张
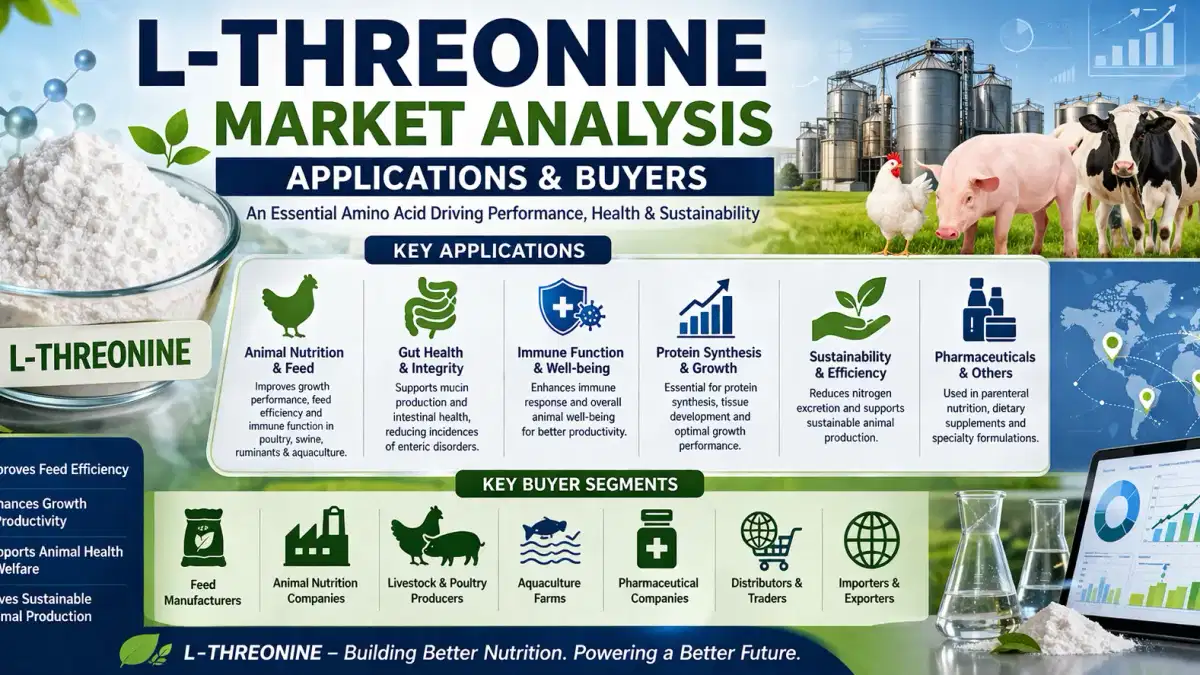
动物营养仍然是主要应用,占总需求的85% 以上,按应用领域划分的份额超过54%。(全球增长见解)全球产量越来越与集约化畜牧系统保持一致,其中使用L-苏氨酸来提高饲料转化率和减少氮排放。行业估计表明,在集中在亚洲的大型发酵厂的推动下,全球年产量超过150万至180万公吨。饲料生产商和集成商,尤其是家禽和养猪运营商,是主要买家,他们利用苏氨酸降低粗蛋白成本,同时保持生
长效率。定价动态和成本效率压力
2026年,L-苏氨酸的价格通常在每公吨1,200至1,600美元之间,随玉米、葡萄糖和氨原料成本的变化而波动。市场参与者对发酵效率和产量优化高度敏感,因为即使是边际成本的提高也会对规模利润率产生重大影响。受原材料周期和地区供过于求的影响,价格波动仍然是一个决定性特征,尤其是在主导全球产能的中国。买家(主要是饲料复合商和预混料制造商)优先考虑长期合同,以对冲这些波
动。多元化发展药物和功能营养
虽然饲料在产量上占主导地位,但增长最快的细分市场是药品和人类营养。在健康意识和临床营养需求不断提高的支持下,肠外营养、运动补充剂和代谢健康领域的应用正以高于市场的增长率扩大。该细分市场虽然销量较小,但利润率更高,吸引了营养品品牌和药物配方设计师等专业买家。向高纯度等级的转变正在推动生产商投资先进的下游加工技术。(ChemaNalyst)
技术进步和区域供应集中
微生物发酵方面的技术创新仍然是竞争力的核心。超过 45%的生产商正在积极优化生产效率,专注于基因工程菌株和过程强化。(全球增长洞察)亚太地区,尤其是中国,控制着近 70%的全球供应,形成了地域集中的价值链。这对包括饲料跨国公司和分销商在内的全球买家产生了影响,他们必须应对供应安全和贸易依赖关系。战略产能扩张和棕地投资继续定义竞争格局。(ChemaNalyst)
结论
作为一种平台化学品,L-苏氨酸体现了生物基氨基氨基酸如何重塑工业营养和可持续农业。它跨饲料、食品和药品价值链的整合确保了稳定的长期需求,同时发酵创新继续提高成本效率和可扩展性。
在这个不断变化的环境中,采购可靠性和技术一致性至关重要。像Tradeasia International这样的公司将自己定位为全球解决方案提供商,提供综合供应链支持、持续的质量保证和市场情报,使买家能够应对价格波动,在竞争激烈的氨基酸市场中确保可持续采购
。资料来源
- 未来市场洞察
- ChemaNalyst
- 粮食及农业组织