导言
血粉是一种源自牲畜饲养的高蛋白副产品,2026年将继续巩固其作为全球饲料和肥料生态系统中利基但具有战略重要性的平台化学品的地位。随着对可持续蛋白质替代品和循环农业投入的需求不断增加,在饲料原料供应链紧缩的支持下,预计市场将以 6.2%的复合年增长率增长。全球平均价格在每吨800至1,200美元之间,反映了蛋白质浓度和区域加工成本。随着牲畜产量的扩大,预计全球年产量将接近 140万吨,这进一步增强了其工业相关性。
在动物饲料和水产养殖中的应用
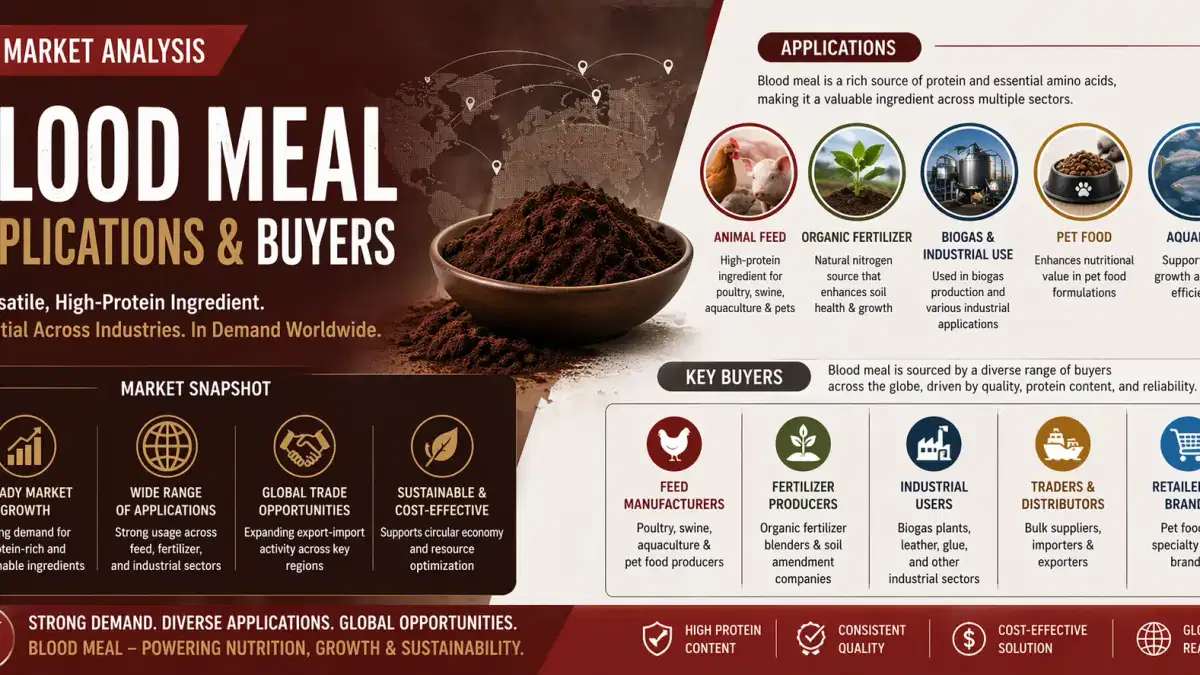
血粉仍然是高价值的蛋白质来源,主要用于家禽、猪和水产养殖饲料配方,因为其粗蛋白含量超过85%。在水产养殖中,它越来越多地被用作部分鱼粉替代品,有助于减少对海洋资源的依赖。受亚太畜牧系统蛋白质需求增加的推动,仅饲料板块在2026年就占全球消费量的65%以上。它的消化率和氨基酸特性使其成为复合饲料中具有成本效益的成分,尤其是在大豆粉价格波动的情况下,饲料制造商正在寻找替代品
。主要买家格局和采购动态
血粉的主要买家包括商业饲料厂、综合家禽生产商和水产养殖公司。化肥制造商也是一个不断增长的细分市场,他们利用血粉中富含氮的成分来制造有机土壤增强剂。大规模采购越来越集中,买家锁定长期合同,以缓解每吨 800至1200美元范围内的价格波动。由于最终用户需要稳定的蛋白质含量和无病原体的加工标准,采购策略正在转向可追溯性和质量认证
。供应链结构与生产经济学
血粉供应链与屠宰场的生产业务密切相关,因此供应量取决于牲畜的加工量。全球产量约为 140万吨,集中在肉类工业强劲的地区,例如北美、欧洲和亚洲部分地区。效率、物流成本和监管合规性会显著影响到岸价格。冷链处理和干燥技术也提高了产量的一致性,支撑了市场稳定的 6.2%的复合年增长
率。区域需求模式和贸易流转移
在中国、越南和印度扩大水产养殖的推动下,亚太地区在消费中占据主导地位,而欧洲对有机农业应用的需求保持强劲。北美仍然是主要的生产国和出口国。贸易流动越来越受到可持续性法规和饲料安全标准的影响,促使出口商提升加工能力。随着牲畜多样化的加速,中东新兴市场也在增加进口
。结论
随着血粉继续从传统副产品演变为战略蛋白质投入,其在全球饲料和肥料系统中的作用变得越来越明显。在动荡的农业周期中,市场参与者越来越多地优先考虑可靠的采购、稳定的质量和成本稳定性。在此背景下,Tradeasia International作为全球解决方案提供商脱颖而出,为寻求持续获得饲料级和肥料级原材料的工业买家提供综合采购和供应链支持
。来源