Introducción
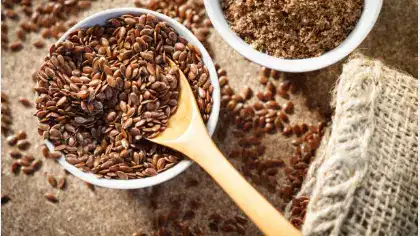
A partir de 2026, el mercado mundial de harinas de linaza seguirá reforzando su posición como plataforma fundamental para la elaboración de piensos derivados de productos químicos, uniendo el procesamiento agrícola y los sistemas de nutrición ganadera con alto contenido proteínico. Derivada como subproducto de la extracción del aceite de linaza, la harina de linaza es cada vez más valorada por su riqueza proteica y su contenido de fibra funcional en las formulaciones de piensos para animales. Se prevé que el mercado se expanda a una tasa compuesta anual constante del 4,8%, respaldado por la creciente demanda en los sectores de la leche y la acuicultura. Los volúmenes de producción mundial se estiman en más de 6,5 millones de toneladas, lo que refleja tanto la expansión de la trituración de semillas oleaginosas como la mejora de la utilización de los residuos agrícolas. Dentro de este ecosistema en evolución, la eficiencia de la cadena de suministro y la estabilidad de precios siguen siendo fundamentales para la competitividad
.Reequilibrio de la oferta y la demanda en las cadenas de trituración de semillas oleaginosas
La cadena de suministro de harina de linaza está estrechamente vinculada a la producción mundial de aceite de linaza, donde la utilización de la capacidad de trituración ha mejorado en regiones clave. En 2026, la demanda de los fabricantes de piensos para ganado superará el crecimiento de la oferta en ciertos mercados, lo que generará una escasez periódica. Los procesadores integrados de semillas oleaginosas están optimizando los rendimientos de extracción para maximizar la producción de harina y, al mismo tiempo, equilibrar los flujos de ingresos derivados del petróleo y la harina. Este ajuste estructural refuerza el papel de la harina de linaza como materia prima basada en los coproductos dentro
de las cadenas de valor del procesamiento agrícola más amplias.Volatilidad de los precios y monetización de los subproductos
Los precios de mercado siguen fluctuando entre 180 y 320 USD por tonelada, debido en gran medida a la disponibilidad de semillas de lino sin procesar y a las harinas proteínicas competidoras, como las harinas de soja y colza. La volatilidad se ve influida además por los costos de flete y los ciclos estacionales de cosecha. Sin embargo, los procesadores monetizan cada vez más la harina de linaza mediante formulaciones de piensos basadas en contratos, lo que estabiliza los márgenes y reduce la exposición a las oscilaciones del mercado al contado. Este cambio está transformando gradualmente la harina de linaza, que pasa de ser una producción secundaria a convertirse en un insumo
para piensos con precios estratégicos.Cambios en la producción regional y expansión de la capacidad
Canadá, la Unión Europea y partes de la India siguen siendo centros de producción dominantes y, en conjunto, representan más del 70% de la producción mundial. Solo Canadá contribuye con una parte importante debido a su gran base de cultivo de lino. Mientras tanto, las expansiones emergentes de la capacidad en Europa del Este están reconfigurando los flujos comerciales y reduciendo la dependencia de las importaciones a largo plazo. Estos cambios están mejorando la resiliencia del suministro regional y reduciendo los cuellos de botella logísticos
en toda la cadena de valor.Integración de la logística, el almacenamiento y la industria de piensos
Lamanipulación y el almacenamiento eficientes siguen siendo fundamentales, ya que la harina de linaza es sensible a la humedad y a la degradación de la calidad. Las inversiones en infraestructura de silos y sistemas de manipulación a granel están mejorando la preparación para la exportación, especialmente en las instalaciones de trituración conectadas a los puertos. Los fabricantes de piensos también están integrando sistemas de adquisición justo a tiempo, alineando más la demanda con los ciclos de producción y reduciendo los riesgos de inventario
en toda la cadena de suministro.Conclusión
De cara al futuro, se espera que el mercado de la harina de lino profundice su integración en los sistemas industriales mundiales de piensos y de base biológica, reforzando su importancia como derivado químico de plataforma sostenible. A medida que las cadenas de suministro se basan cada vez más en los datos y se equilibran a nivel regional, las partes interesadas dan prioridad a la eficiencia, la trazabilidad y la optimización de los costos. En este panorama en evolución, las empresas que buscan soluciones confiables de abastecimiento, facilitación del comercio y productos básicos a granel pueden beneficiarse de trabajar con Tradeasia International, un socio global que apoya la conectividad perfecta de la cadena de suministro de productos agrícolas en los mercados emergentes
y establecidos.Fuentes