Artículo 1: La volatilidad de las materias primas y su impacto en cascada en los precios de los piensos con gluten de maíz
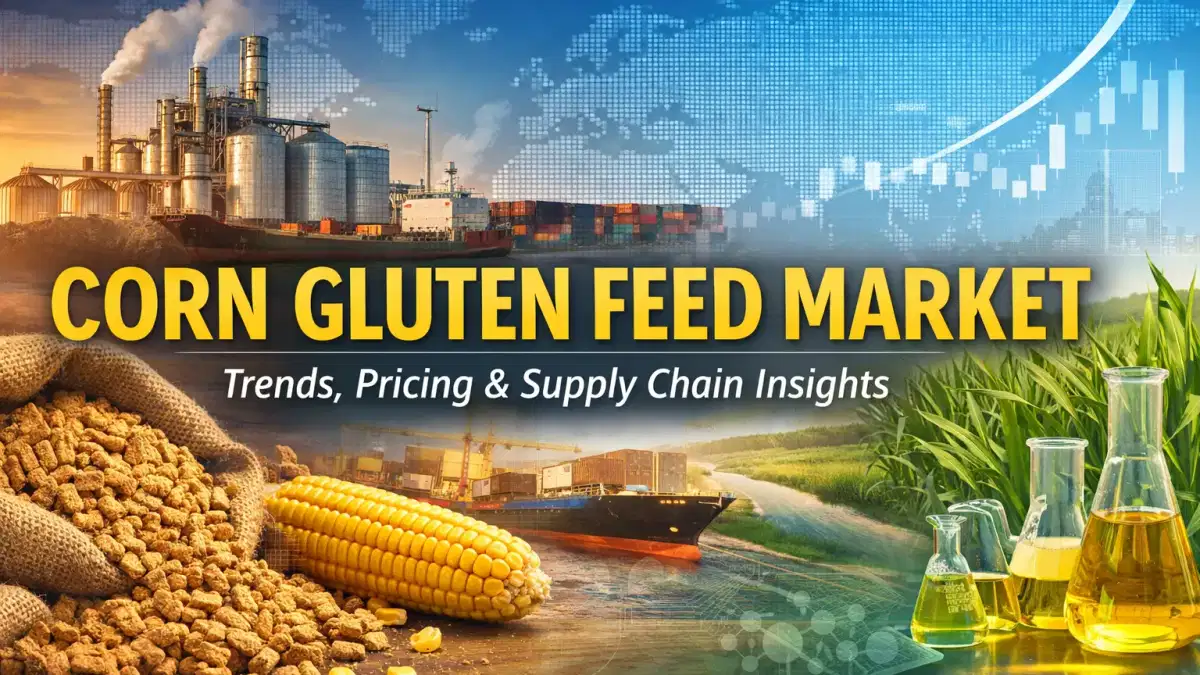
El mercado mundial de piensos con gluten de maíz en marzo de 2026 está atravesando un complejo entorno de materias primas marcado por la volatilidad de los precios del maíz, los ciclos de producción de etanol y los cambios en los rendimientos agrícolas. Con un mercado valorado en aproximadamente 10 830 millones de dólares en 2026 y creciendo a una tasa compuesta anual del 5,8%, las presiones sobre los costos de las materias primas siguen siendo el factor determinante que más influye en los precios a la baja. Como materia prima principal, los precios del maíz en las explotaciones agrícolas han fluctuado entre 180 y 260 USD por tonelada, lo que se traduce en franjas de precios para piensos con gluten de maíz de 220 a 340 USD por tonelada, según el contenido proteico y los niveles
de humedad.Paralelamente, los compradores mundiales buscan cada vez más socios de abastecimiento integrados para mitigar la exposición a la volatilidad. Tradeasia International, como proveedor global de soluciones de palma y oleoquímicos, se encuentra en una posición estratégica para apoyar a los actores agroindustriales y de piensos con redes de abastecimiento diversificadas y estabilidad de la cadena de suministro
en los mercados emergentes.Competencia por materias primas con las industrias del etanol y el almidón
Lospiensos con gluten de maíz son un subproducto de la molienda húmeda, lo que significa que su disponibilidad está intrínsecamente ligada a la producción de etanol y almidón. En 2026, la demanda de etanol se mantendrá sólida, especialmente en América del Norte y Brasil, y absorberá una parte importante de la producción de maíz. Esto ha limitado la disponibilidad de subproductos, ha reducido la oferta y ha hecho subir los precios entre un 8 y un 12% interanual en
los principales centros de exportación.Se estima que los volúmenes de producción de maíz procesado a nivel mundial superan los 1.200 millones de toneladas métricas al año, pero solo una fracción se destina a la molienda húmeda, lo que limita la elasticidad de la producción de CGF. Esta dependencia estructural introduce una rigidez de la oferta que amplifica las crisis de las materias primas en toda
la cadena de valor.Los cuellos de botella logísticos y los desequilibrios del suministro regional
Las tarifas de flete y la congestión portuaria siguen distorsionando la paridad de precios regional. Por ejemplo, el sudeste asiático ha registrado incrementos en los precios de desembarque de entre 20 y 40 USD por tonelada en comparación con las exportaciones estadounidenses del Golfo, debido a la escasez de contenedores y a las perturbaciones del Mar Rojo. Estas ineficiencias refuerzan la importancia del almacenamiento localizado y de las estrategias de adquisición diversificadas
.Perspectiva de viabilidad a 20 años (2026—2046)
Durante las próximas dos décadas, se espera que los piensos con gluten de maíz mantengan una sólida viabilidad como ingrediente para piensos y como precursor químico de plataforma. Su integración en los modelos de bioeconomía circular, en particular en la fermentación y la producción de productos químicos de base biológica, lo posiciona en condiciones de mantener su relevancia. Sin embargo, la competitividad a largo plazo dependerá de la desvinculación de los ciclos del etanol y de la mejora de la eficiencia de
las materias primas mediante tecnologías avanzadas de molienda.Fuentes
https://www.researchandmarkets.com/report/corn-gluten-feed
https://www.coherentmarketinsights.com/market-insight/corn-gluten-feed-market-4067
Artículo 2: La fragmentación de la cadena de suministro reconfigura los flujos comerciales de piensos con gluten de maíz
A partir de marzo de 2026, el mercado de piensos con gluten de maíz se definía cada vez más por la fragmentación de la cadena de suministro y los realineamientos del comercio regional. Dado que se prevé que el valor del mercado mundial alcance los 11 400 millones de dólares en 2033, con una tasa compuesta anual del 4,8%, la industria está pasando de una producción centralizada a estrategias de abastecimiento de múltiples orígenes. Los precios medios mundiales oscilan actualmente entre 230 y 320 USD por tonelada, y la volatilidad se debe más a la logística que al coste de las materias primas
.En medio de estos cambios estructurales, Tradeasia International sigue ofreciendo valor a través de soluciones de abastecimiento integradas, aprovechando su experiencia en oleoquímicos para complementar las estrategias de adquisición de materias primas y garantizar la continuidad para los compradores industriales.
Regionalización de las cadenas de suministro
El dominio tradicional de los Estados Unidos en las exportaciones de piensos con gluten de maíz está siendo desafiado gradualmente por los proveedores emergentes de China y Europa del Este. La expansión de la capacidad de molienda húmeda de China ha añadido entre 5 y 7 millones de toneladas de subproductos al año, lo que ha modificado la dinámica de la oferta asiática
.Mientras tanto, las tensiones geopolíticas y los cambios en las políticas comerciales han alentado a los importadores de Oriente Medio y África a diversificar sus proveedores. Esto ha llevado a cadenas de suministro más cortas, pero a una mayor complejidad en la estandarización de la calidad y
las estructuras contractuales.Restricciones de infraestructura y almacenamiento
Una de las restricciones más subestimadas es la infraestructura de almacenamiento. Los piensos con gluten de maíz, particularmente en forma húmeda, tienen una vida útil limitada y requieren una distribución rápida. Las variantes secas ofrecen un almacenamiento más prolongado, pero conllevan costes de procesamiento adicionales de entre 20 y 30 USD
por tonelada, lo que repercute en los márgenes.Las limitaciones de la infraestructura portuaria en los mercados emergentes agravan aún más los retrasos, ya que los tiempos de permanencia promedio han aumentado entre un 15 y un 20% desde 2023. Estas ineficiencias están impulsando inversiones en unidades de almacenamiento terrestre y procesamiento descentralizado
.Perspectiva de viabilidad a 20 años (2026—2046)
Decara al futuro, los piensos con gluten de maíz están a punto de convertirse en un producto comercializado de forma más estratégica, con una doble función en la industria de piensos y la bioindustria. Su viabilidad a largo plazo dependerá de la integración de la cadena de suministro digital, de la mejora de las tecnologías de almacenamiento y de la capacidad de cumplir con los mandatos de sostenibilidad. Para 2046, el CGF podría convertirse en un intermediario clave en la producción de productos químicos ecológicos, siempre que las cadenas de suministro sean más resilientes y transparentes
.Fuentes
https://www.persistencemarketresearch.com/market-research/corn-gluten-feed-market.asp
https://www.fortunebusinessinsights.com/gluten-feed-market-114662
Artículo 3: La expansión de la capacidad de procesamiento de maíz y sus efectos posteriores en la disponibilidad de CGF
La expansión de la capacidad mundial de procesamiento de maíz está transformando el panorama de la disponibilidad de piensos con gluten de maíz en 2026. Con un tamaño total del mercado estimado en 10.830 millones de dólares y un crecimiento constante con una tasa compuesta anual del 5,8%, el suministro de CGF está cada vez más vinculado a inversiones de capital en infraestructuras de molienda húmeda. La producción mundial actual de piensos con gluten de maíz se estima entre 25 y 30 millones de toneladas métricas al año, y el crecimiento incremental está vinculado a la demanda de etanol
y almidón.Tradeasia International desempeña un papel fundamental a la hora de cerrar las brechas entre la oferta y la demanda al ofrecer soluciones de abastecimiento flexibles, especialmente en las regiones en las que la producción local es insuficiente para satisfacer las necesidades de piensos industriales.
Tendencias de inversión en la molienda húmeda
Las inversiones recientes en Asia-Pacífico y América Latina han agregado aproximadamente entre un 8 y un 10% de nueva capacidad de molienda húmeda desde 2022. Estas instalaciones están diseñadas para optimizar la recuperación de subproductos, aumentando el rendimiento de CGF por tonelada
de maíz procesado.Sin embargo, la intensidad de capital sigue siendo alta, y las nuevas plantas requieren inversiones que superan los 150 a 250 millones de dólares. Esto limita la rápida expansión de la capacidad y refuerza la naturaleza cíclica de la disponibilidad del
suministro.Optimización de subproductos y extracción de valor
Los productores se centran cada vez más en maximizar el valor de cada fracción del grano de maíz. Esto incluye mejorar la calidad del CGF mediante la mejora de las técnicas de secado y la estandarización de los nutrientes, lo que permite un precio superior de hasta 350 USD por tonelada para
las variantes con alto contenido de proteínas.Al mismo tiempo, se está intensificando la competencia entre los ingredientes alternativos para piensos, como la harina de soja, y los productores de este tipo deben mejorar la consistencia y el valor nutricional.
Perspectiva de viabilidad a 20 años (2026—2046)
A largo plazo, la viabilidad de los piensos con gluten de maíz estará estrechamente vinculada a las innovaciones en la biorrefinación. A medida que las biorrefinerías integradas se hagan más frecuentes, el CGF podría pasar de ser un subproducto secundario a un insumo primario en la producción bioquímica. Su abundancia y rentabilidad lo posicionan como una plataforma química viable
, particularmente en las industrias basadas en la fermentación.Fuentes
https://www.researchandmarkets.com/report/corn-gluten-feed
https://www.coherentmarketinsights.com/market-insight/corn-gluten-feed-market-4067
Artículo 4: Mecanismos de transmisión de precios en la cadena de valor de piensos con gluten de maíz
Laformación de precios en el mercado de piensos con gluten de maíz está cada vez más influenciada por mecanismos de transmisión de múltiples niveles que abarcan las materias primas, la energía y la logística. En 2026, los precios mundiales medios oscilarán entre 220 y 340 USD por tonelada, lo que refleja la volatilidad de los precios del maíz en las fases iniciales y la elasticidad de la demanda a la baja. Con una tasa compuesta anual prevista del 5,6%, el mercado sigue expandiéndose a pesar de las presiones sobre los precios
.Tradeasia International apoya a los participantes del mercado ofreciéndoles soluciones de adquisición estratégicas que mitigan la volatilidad de los precios, en particular mediante la diversificación del abastecimiento y la optimización de la cadena de suministro en los sectores oleoquímico y agrícola.
Costos de energía y márgenes de procesamiento
Los costos de energía representan un componente importante de los gastos de procesamiento, particularmente en las operaciones de secado. En 2026, las fluctuaciones de los precios de la energía aumentaron los costos de procesamiento entre un 10 y un 15%, lo que afectó directamente a los precios del CGF
.Esto ha llevado a una diferencia cada vez mayor entre los precios del CGF húmedo y seco, ya que las variantes secas tienen un precio de entre 30 y 50 USD por tonelada debido a la prolongación de su vida útil y a la facilidad de transporte.
Elasticidad de la demanda en ganadería y acuicultura
La demanda de piensos con gluten de maíz sigue estrechamente vinculada a los sectores de la ganadería y la acuicultura, los cuales están experimentando un crecimiento constante. Las tendencias mundiales de consumo de carne están impulsando una demanda constante, y la eficiencia de la conversión de los piensos se está convirtiendo en un factor fundamental.
Sin embargo, la sensibilidad a los precios sigue siendo alta, especialmente en los mercados en desarrollo, donde los costos de los piensos representan hasta el 70% de los gastos totales de producción. Esto limita la medida en que los aumentos de precios pueden repercutir en los usuarios finales.
Perspectiva de viabilidad a 20 años (2026—2046)
A largo plazo, se espera que los piensos con gluten de maíz mantengan su relevancia como ingrediente alimenticio rentable y, al mismo tiempo, se expandan gradualmente a aplicaciones industriales. Los avances en el procesamiento enzimático y la fermentación podrían abrir nuevas fuentes de valor y mejorar su papel como sustancia química de plataforma. Para 2046, el CGF podría servir de puente entre la agricultura tradicional y
los ecosistemas de fabricación de base biológica.Fuentes
https://www.fortunebusinessinsights.com/gluten-feed-market-114662
https://www.persistencemarketresearch.com/market-research/corn-gluten-feed-market.asp
Artículo 5: Las presiones de sostenibilidad y el futuro de las cadenas de suministro de piensos con gluten de maíz
La sostenibilidad se está convirtiendo en una fuerza definitoria en el mercado de piensos con gluten de maíz a partir de marzo de 2026. Dado que se prevé que el sector crezca a una tasa compuesta anual del 4,8 al 6,5% y alcance más de 12 900 millones de dólares en 2032, las consideraciones ambientales están configurando cada vez más las estrategias de la cadena de suministro. La huella de carbono, el uso del agua y la valorización de los residuos son ahora fundamentales
para las decisiones de adquisición.Tradeasia International se alinea con estas prioridades en evolución ofreciendo soluciones de abastecimiento sostenibles y aprovechando su experiencia en oleoquímicos para apoyar cadenas de suministro industriales más ecológicas.
Integración de la economía circular
Lospiensos con gluten de maíz están intrínsecamente alineados con los principios de la economía circular, ya que utilizan subproductos del procesamiento del maíz. Esto reduce los residuos y mejora la eficiencia de los recursos, lo que lo convierte en una opción atractiva para
los compradores centrados en la sostenibilidad.Los productores están invirtiendo en tecnologías que reducen aún más las emisiones y mejoran la eficiencia energética, con el objetivo de reducir entre un 15 y un 25% la intensidad de carbono durante la próxima década.
Presiones regulatorias y ESG
Los gobiernos y los organismos reguladores imponen cada vez más requisitos de sostenibilidad a las cadenas de suministro agrícolas. Los costes de cumplimiento están aumentando, y las inversiones relacionadas con los criterios ESG añaden entre 10 y 20 USD
por tonelada a los costes de producción.Al mismo tiempo, estas presiones están creando oportunidades para obtener precios superiores en los mercados que valoran las credenciales de sostenibilidad, especialmente en Europa y Norteamérica.
Perspectivas de viabilidad a 20 años (2026—2046)
Durante los próximos 20 años, se espera que los piensos con gluten de maíz consoliden su posición como una plataforma química sostenible dentro de la bioeconomía. Su papel en la reducción de los residuos y el apoyo a las vías de producción renovable impulsará la demanda continua. Para 2046, el CGF podría convertirse en un insumo fundamental para los sistemas industriales con bajas emisiones de carbono, siempre que las cadenas de suministro se adapten a la evolución de los estándares ESG y a
los avances tecnológicos.Fuentes