Introducción
A partir de 2026, el mercado mundial de harina de panadería pasó de ser un subproducto del procesamiento de alimentos a convertirse en un ingrediente de plataforma estratégica dentro de las cadenas de suministro agroindustriales. Derivado de los excedentes de productos de panadería, se usa ampliamente en formulaciones de piensos por su densidad energética, asequibilidad y beneficios de economía circular. La creciente demanda de los sectores ganadero y acuícola respalda un crecimiento constante con una tasa compuesta anual del 5,6%. Los precios medios oscilan entre 210 y 320 USD por tonelada, mientras que los volúmenes de producción superan los 11,8 millones de toneladas, lo que refuerza su papel en la optimización mundial de los piensos
.Aplicaciones en formulaciones para ganado y piensos
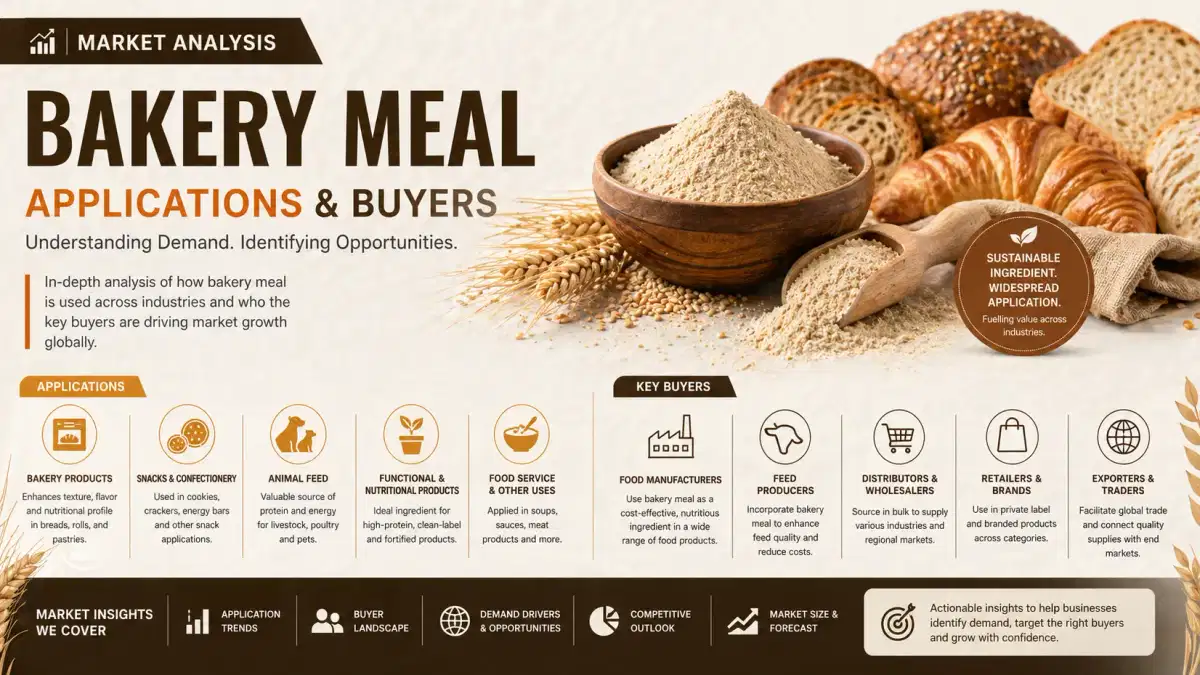
La harina de panadería se utiliza cada vez más en la alimentación de aves de corral, cerdos y rumiantes como sustituto de carbohidratos con alto contenido energético para el maíz y el trigo. En 2026, las tasas de inclusión oscilarán entre el 5 y el 15%, según las necesidades de formulación. La adopción de la acuicultura está aumentando debido a la mejora de la digestibilidad y la eficiencia de conversión del alimento. Los fabricantes de piensos de Europa y Asia están optimizando las mezclas para reducir la exposición a la volatilidad de los precios de los cereales, lo que contribuye a los objetivos de rentabilidad y sostenibilidad de los sistemas de producción de proteínas
.Principales canales de adquisición y panorama de compradores
Entre los principales compradores se encuentran las fábricas de piensos, los integradores de ganado y los productores de alimentos para mascotas. Los integradores avícolas representan alrededor del 40% de la demanda debido a los modelos de integración vertical. Las compras se están inclinando hacia los contratos a largo plazo, mientras que las compras al contado caen por debajo del 30%. Los compradores hacen hincapié en los niveles de humedad constantes, la seguridad microbiana y el contenido energético estandarizado para garantizar un rendimiento estable de los piensos en todos los ciclos de producción.
Dinámica de precios y flujo comercial global
Los precios siguen influidos por la disponibilidad de residuos de panadería y la economía de sustitución de cereales. En 2026, los precios de exportación promediaron entre 220 y 310 USD por tonelada, con una inflación moderada por motivos logísticos. Europa lidera las exportaciones, mientras que Asia-Pacífico impulsa las importaciones, especialmente Vietnam e Indonesia. La producción mundial supera los 12,5 millones de toneladas, con una utilización cercana al 78%. Los costos de flete y las fluctuaciones cambiarias siguen influyendo en la competitividad del comercio regional
.Expansión regional e integración de la economía circular
Europa y Norteamérica dominan los sistemas de recuperación estructurados, mientras que los mercados emergentes amplían la infraestructura de recolección. Las políticas de economía circular fortalecen la utilización de harina de panadería en la agricultura. Las inversiones en deshidratación y esterilización mejoran la consistencia de la calidad, lo que permite una mayor aceptación de las exportaciones. La armonización de la normativa con las normas de seguridad alimentaria contribuye aún más a la expansión del comercio mundial y a la adopción industrial.
Conclusión
La harina de panadería refuerza su posición como ingrediente de plataforma que vincula la valorización de los residuos alimentarios con sistemas de alimentación eficientes. Su papel en las cadenas de suministro mundiales sigue ampliándose a medida que las industrias buscan insumos sostenibles. A medida que aumenta la complejidad de las adquisiciones, Tradeasia International ofrece soluciones confiables de abastecimiento y distribución, que respaldan un suministro constante y una calidad de nivel industrial en
todos los mercados internacionales.Fuentes