Introducción
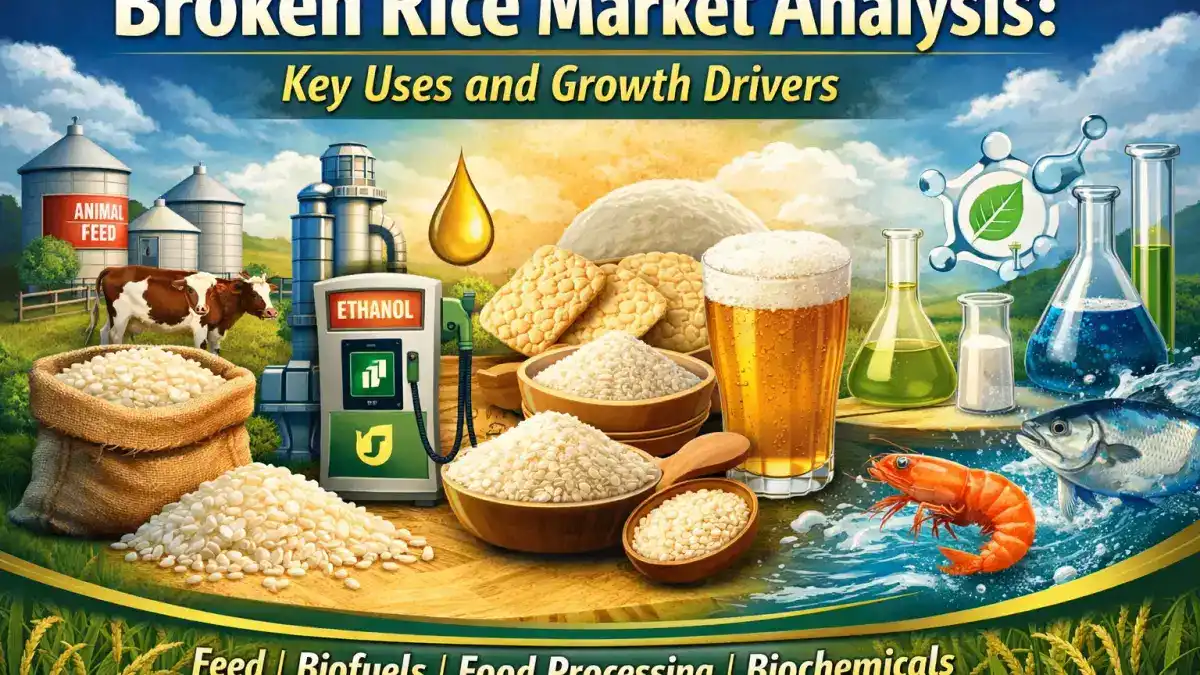
En 2026, el mercado mundial del arroz partido pasó de ser un subproducto de la molienda a convertirse en un producto agrícola estratégico para los procesadores de alimentos, los fabricantes de piensos, las cervecerías, las plantas de etanol y las industrias del almidón. Como materia prima rica en almidón, el arroz partido se trata cada vez más como materia prima química para la fermentación, la producción de alcohol y los carbohidratos industriales. Su asequibilidad en comparación con el arroz integral lo hace atractivo, pero la inestabilidad de la cadena de suministro está creando nuevos riesgos de adquisición. Se prevé que la expansión del mercado mundial alcance una tasa compuesta anual del 3,8% al 4,4% a lo largo de la década, impulsada por el aumento de la demanda en Asia y África y por los compradores industriales de todo el mundo. (feedingredientsasia.com)
Producción de molienda y disponibilidad de materia prima
El suministro de arroz partido comienza en los molinos arroceros, donde el grano se fractura durante la cosecha, el secado y el pulido. Por lo general, entre el 15 y el 22% de la producción de arroz procesado se convierte en fracciones rotas, según la calidad del arroz y la tecnología de molienda. Dado que la producción mundial de arroz superó los 520 millones de toneladas métricas en 2026, esto se traduce en una cantidad considerable de arroz partido comercializable. Sin embargo, las mejoras en la molienda de alta calidad en Tailandia, Vietnam e India están reduciendo los índices de rotura, lo que reduce el suministro de bajo costo, incluso cuando las cosechas totales de arroz siguen siendo abundantes. Las fábricas eficientes ahora dan prioridad a la recuperación de la cabeza del arroz, lo que puede limitar estructuralmente la disponibilidad de arroz partido. (Servicio de Investigación Económica)
2. Los corredores de exportación y la presión logística
El comercio internacional se ha vuelto más organizado, y los flujos mundiales de arroz partido han pasado de menos de 1 millón de toneladas en la década de 1990 a más de 10 millones de toneladas métricas en los últimos años. Los principales exportadores son India, Vietnam, Tailandia y Pakistán, mientras que los compradores se concentran en África occidental, China, Oriente Medio y el sudeste asiático. Solo en enero de 2026, el volumen comercializado registrado superó los 258 millones de kg, con Vietnam a la cabeza de las exportaciones. Las tarifas de flete, la escasez de contenedores y la congestión estacional de los puertos siguen afectando a los plazos de envío, especialmente para los compradores a granel que confían en la rapidez de sus envíos. (Servicio de Investigación Económica
)Tendencias de precios y competencia por materias primas
Los precios del arroz partido siguen estando estrechamente relacionados con los mercados del maíz y el arroz integral. Durante el primer trimestre de 2026, los valores de referencia de las exportaciones asiáticas oscilaron entre 347 y 385 USD por tonelada, mientras que algunas transacciones al contado superaron los 400 USD por tonelada, según la calidad y el destino. Cuando los precios del maíz se debilitan, las fábricas de piensos reducen la inclusión del arroz partido; cuando el maíz sube, la demanda de sustitución vuelve rápidamente. Los productores de etanol también compiten por los volúmenes durante los ciclos políticos favorables, especialmente en la India. Esto crea una fuerte volatilidad a corto plazo para los compradores que no tienen contratos a largo plazo. (insights.tridge.com
)Estrategia de adquisiciones y gestión de riesgos
Los compradores industriales buscan cada vez más contratos durante todo el año, orígenes diversificados y cargas de calidad garantizada, en lugar de confiar únicamente en las ofertas al contado más baratas. Los criterios clave de compra ahora incluyen la consistencia de la humedad, el contenido de almidón, los controles de contaminación y la confiabilidad de los recipientes. Muchos fabricantes están mezclando productos de origen para reducir el riesgo de interrupciones y mantener la eficiencia del procesamiento. Los compradores que aseguran redes de suministro de múltiples orígenes están mejor posicionados frente a las crisis climáticas, las restricciones a la exportación o las oscilaciones cambiarias
.Conclusión
En 2026, el arroz partido ya no es un producto secundario: es una plataforma funcional, una materia prima química y estratégica integrada en las cadenas de suministro de alimentos, piensos e industriales. Si bien los precios siguen siendo atractivos, la volatilidad de la producción molinera, el transporte y los mercados de cereales competitivos hace que la disciplina en el abastecimiento sea fundamental. Las empresas que necesitan volúmenes estables y una logística fiable prefieren cada vez más proveedores integrados que puedan tender puentes entre los mercados de origen y la demanda de destino. Tradeasia International apoya a los compradores de todo el mundo con soluciones de abastecimiento personalizadas, especificaciones uniformes y una gestión eficaz del suministro transfronterizo en el cambiante mercado del arroz partido
.Fuentes
-
Servicio de Investigación Económica del USDA
-
Perspectivas del mercado de Tridge
-
Inteligencia sobre productos básicos de IndexBox